大豆、豆油、棕榈油与菜籽
油脂油料:压榨利润、油粕比与油脂之间的替代
2025 年,中国进口大豆 1.118 亿吨,比 2024 年增长 6.5%,其中巴西大豆约占 73.6%(海关总署数据)。这些大豆绝大部分进入沿海的压榨厂。大连商品交易所的黄大豆 2 号期货在厂库交割时,把 1 吨大豆置换成 0.785 吨豆粕和 0.185 吨豆油;这个比例和压榨厂的实际产出相近。豆粕是饲料原料,价格随生猪、禽类和水产养殖的需求变化,这一面在畜牧与饲料页讲过;豆油是食用油,也是生物柴油的原料,价格随植物油市场变化。生猪存栏下降、豆粕跌价时,压榨厂为什么不一定减产?
原因在于压榨厂卖的是两种产品。每吨大豆的压榨利润是
豆粕价格下降 100 元/吨,每吨大豆少收入 78.5 元;豆油价格只要上涨 元/吨,就能补回来。所以压榨厂是否减产,要看两种产品合起来的收入是否高于大豆成本,而不是只看豆粕。下面的图横轴是豆粕价格,纵轴是保住压榨利润所需的最低豆油价格;拖动三个价格,看当前的组合落在盈利区还是亏损区。
反过来,豆油需求下降、豆粕需求不变时,压榨厂同样可能为了保住利润而压低开机率,豆粕供给因此减少。所以豆粕的价格不只由养殖需求决定,油脂市场通过压榨利润也会影响它。本页沿着这条联系,从油料作物讲到进口成本、交割规则、棕榈油和生物柴油,以及豆油、棕榈油、菜油之间的替代。
1三种油料:出油率与出粕率
同样一吨原料,产出结构不同
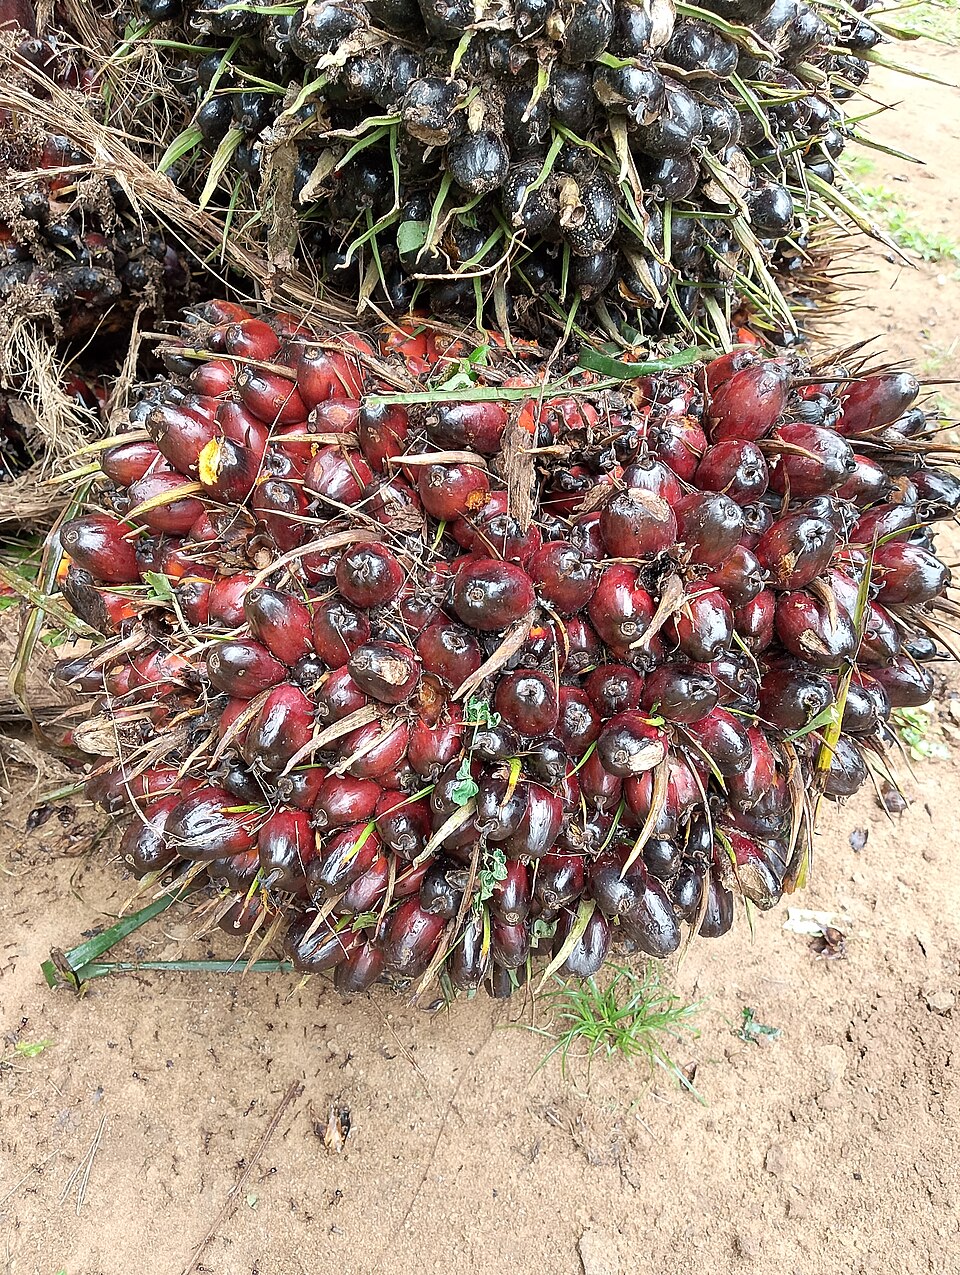
大豆、油菜籽和油棕果的含油量差别很大,所以压榨后的产品结构也不同。大豆含油少、蛋白多,压榨后八成左右是豆粕,不到两成是豆油:大商所的置换比例是豆粕 78.5%、豆油 18.5%;加拿大统计局 2021 年的数据是,全国压榨大豆 164.9 万吨,产出豆粕 128.3 万吨、豆油 30.8 万吨,折合 77.8% 和 18.7%。油菜籽含油多,加拿大 2021 年压榨油菜籽 985.7 万吨,产出菜油 421.8 万吨、菜粕 570.0 万吨,折合 42.8% 和 57.8%。油棕果在压榨厂加工,主要产品是棕榈油;马来西亚棕榈油局的数据显示,2025 年全国平均出油率(毛棕榈油与鲜果串的重量之比)为 19.74%,果核另外压榨成棕榈仁油和棕榈仁粕。
出油率和出粕率是装置的实际产出,取决于原料的含油量和水分、工艺(压榨还是浸出)和粕中残油,不是固定的化学计量关系。下图把三种原料每吨的产出放在一起,切换到"按价值",看在一组示意价格下,收入有多大比例来自油。
国产大豆和进口大豆是两个市场
大商所有两个大豆合约。黄大豆 1 号(豆一)的交割质量标准规定转基因大豆不得作为标准品或替代品交割,实际交割的是国产大豆;国产大豆主要用于豆腐、豆浆等食品。黄大豆 2 号(豆二)的交割标准按压榨用途设定:标准品要求粗脂肪含量(湿基)不低于 18.5%、粗蛋白不低于 34.5%,进口大豆交割时要提供入境检验检疫证明。两个合约对应的需求不同,价格也不按压榨利润联动。
大豆的南北半球轮转(巴西约 1—5 月、阿根廷约 4—6 月收获,美国 9—10 月收获)和豆粕各合约月的季节性,见畜牧与饲料页第 5 章。油棕是多年生作物,全年都能采收,只是各月产量不同(第 4 章);油菜在加拿大春播、夏末秋初收获,在中国长江流域以秋播的冬油菜为主,次年春末夏初收获。
本章自测
2进口成本与压榨利润
进口大豆到港成本
压榨厂的原料成本主要是进口大豆的到港成本。国际贸易中,大豆价格通常报成"芝加哥期货价格 + 到岸升贴水":两者单位都是美分/蒲式耳,到岸升贴水(CNF)包含海运费和产地的基差。换算到人民币成本还要经过四步:
1 吨大豆约等于 36.7437 蒲式耳(每蒲式耳 60 磅),所以美分/蒲式耳乘以 0.367437 得到美元/吨。进口环节的增值税是 9%,按完税价格加关税计征。关税按原产地不同:巴西大豆适用 3% 的最惠国税率;美国大豆在 2025 年 11 月 10 日之后仍保留 10% 的加征关税,合计 13%,2026 年 9 月 28 日商务部宣布将对一批美国农产品降税(实施时间待两国完成国内程序),清单不含商用大豆(路透社、标普全球)。拖动价格和汇率,看同样的到岸价格下,两个产地的到港成本相差多少。
盘面压榨利润
把第 0 章的公式里三个价格都换成期货价格,就得到盘面压榨利润:卖出豆粕和豆油期货、买入大豆(或锁定进口大豆的成本)。豆二的厂库交割规则把这个关系写进了交割:货主从厂库提货时,厂库把黄大豆 2 号置换成符合期货交割标准的豆粕和豆油,数量分别为交割数量的 78.5% 和 18.5%,置换差价由货主事先支付给厂库(《大连商品交易所黄大豆 2 号期货业务细则》)。
菜籽压榨也是同样的结构,只是油的比重更大:每吨油菜籽产出约 0.43 吨菜油和 0.58 吨菜粕(加拿大 2021 年的实际值;两项合计略超过 1,是统计口径的差异),菜油价格变动对菜籽压榨利润的影响大于菜粕。中国进口的油菜籽主要来自加拿大,2025—2026 年的关税变化见第 6 章:2026 年 3 月 1 日起,加拿大油菜籽按 9% 的最惠国税率加 5.9% 的反倾销税,合计 14.9%;菜粕在 2026 年 3 月 1 日至 12 月 31 日的附加关税调整为 0;菜油仍按 100% 的附加关税征收(加拿大油菜理事会整理的中国商务部、财政部公告)。
压榨利润的规律有两个失效条件。第一,豆粕和豆油的库存满了。压榨厂的罐容和仓容有限,一种产品卖不出去时,即使合起来算有利润,也要降低开机率。第二,两种产品同时走弱。生猪存栏下降和食用油需求下降同时发生时,没有一边能补另一边的亏损。
本章自测
3储存与交割
大豆、豆粕、植物油和油菜籽都能储存,持仓成本套利(推导见铜铝页第 3 章)在原则上适用。但交易所规定了仓单的注销时间:到期的仓单要注销,注销后的货物要再次入库检验,才能重新注册成仓单。所以持仓成本只约束仓单有效期之内的合约。下表按大商所和郑商所的现行规则列出八个合约。
| 品种 | 交易单位 | 交割品与交割方式(摘要) | 仓单注销 |
|---|---|---|---|
| 黄大豆 1 号 A | 10 吨/手 | 国产大豆,转基因大豆不得交割 | 每年 3 月最后 1 个交易日之前 |
| 黄大豆 2 号 B | 10 吨/手 | 粗脂肪 ≥ 18.5%、粗蛋白 ≥ 34.5%;仓库和厂库仓单,滚动交割只能用厂库仓单;厂库提货时置换为 78.5% 豆粕和 18.5% 豆油;2026 年 7 月修改了交割单位,适用于 B2708 及以后合约 | 每个交割月最后交割日后 3 个交易日内 |
| 豆粕 M | 10 吨/手 | 仓库和厂库仓单 | 每年 3、7、11 月最后 1 个交易日之前 |
| 豆油 Y | 10 吨/手 | 仓库和厂库仓单;2025 年底共有交割库 33 家,其中厂库 25 家 | 每年 3、7、11 月最后 1 个交易日之前 |
| 棕榈油 P | 10 吨/手 | 24 度精炼棕榈油 | 每个交割月最后交割日后 3 个交易日内 |
| 油菜籽 RS | 10 吨/手 | 2026 年 9 月修订:自 RS2701 起合约月份为 1、3、6、7、9、11 月,新增厂库交割 | RS2701 起:每年 3 月、9 月第 15 个交易日之前注册的仓单,在当月第 15 个交易日之前全部注销 |
| 菜籽粕 RM | 10 吨/手 | — | 每年 3、7、11 月第 15 个交易日之前注册的仓单,在当月第 15 个交易日之前全部注销 |
| 菜籽油 OI | 10 吨/手 | — | N 年 6 月 1 日起注册的仓单,有效期至 N+1 年 5 月最后一个工作日 |
这些规则对价差的含义各不相同。豆粕和豆油的仓单在 3、7、11 月底之前注销,所以 1 月交割得到的仓单只能用到 3 月,5 月得到的只能用到 7 月,9 月得到的只能用到 11 月;用同一张仓单做持仓成本套利,只在同一个有效期内的合约之间成立(如 1 月与 3 月);1 月与 5 月、5 月与 9 月之间也有上限,但要加上注销、出库、再入库检验和重新注册的成本,或者在近月买现货再注册,所以上限更宽、约束更弱。棕榈油和豆二的仓单在每个交割月结束后就要注销,接到的货物不能直接再交到下一个合约,只能重新入库检验、注册,所以月间价差受持仓成本的约束更弱。菜油的仓单有效期一年,跨越整个油菜籽年度,持仓成本对 5 月以前的合约之间都成立,5 月之后就要换成新年度的仓单。
油脂还有一个储存条件:要放在储罐里。豆油、棕榈油的交割库多是有储罐的油脂加工厂和港口油库;储罐满的时候,远月升水可以超过正常的持仓成本,因为接货的一方找不到地方存放。原油页讲过同样的现象(原油页第 3 章)。
本章自测
4季节、生物柴油与替代
棕榈油的产量季节
油棕全年结果,但产量有明显的季节。马来西亚棕榈油局的月度数据显示,2025 年毛棕榈油产量最低的是 2 月,约 119 万吨;最高的是 10 月,约 204 万吨,是 2 月的 1.7 倍;全年产量 2028 万吨。产量上升的几个月,出口跟不上时库存就累积:2025 年 12 月底,马来西亚棕榈油库存 305 万吨,是 2 月底 151 万吨的两倍。切换下面的指标,看产量、出口和库存怎样错开。
棕榈油在中国还有一个消费上的季节。大商所的交割品是 24 度精炼棕榈油,"24 度"指它的熔点不高于 24℃;气温较低时它会凝固,北方冬季作散装食用油不方便,替代它的是豆油。这会影响豆油和棕榈油之间的替代(本章第 3 节)。
生物柴油:把植物油和柴油连起来
印度尼西亚是最大的棕榈油生产国。印尼棕榈油协会的数据显示,2025 年印尼毛棕榈油产量 5166 万吨,加上棕榈仁油共 5655 万吨,全年出口 3234 万吨。印尼要求柴油中掺混一定比例的棕榈油基生物柴油:2023 年 2 月起为 35%(B35),2025 年起为 40%(B40),2026 年 7 月 1 日起开始实施 50%(B50),设三个月过渡期,掺混比例逐步提高,2026 年 10 月 1 日起全部加油站供应 B50(印尼棕榈油协会)。2025 年,印尼国内用于生物柴油的棕榈油 1270 万吨,食品 983 万吨,油脂化学品 223 万吨。2026 年初,按 B40 核定的全年生物柴油配额为 1564.6 万千升;改行 B50 之后,能源与矿产资源部把全年配额调高到 1670 万千升(Argus),只增加约 105 万千升,因为 B50 从下半年才开始。掺混比例每提高一档,用在国内燃料上的棕榈油增加,能出口的就减少。拖动掺混比例和产量变化,看出口可用量。
豆油、棕榈油、菜油之间的替代
豆油、棕榈油和菜油在食品加工、餐饮和调和油里可以部分互相替代,在生物柴油里也可以。替代有限度:小包装食用油按品种标注,消费者的口味和用途不同;棕榈油冬季凝固,北方冬季替代豆油的空间缩小。所以几种油的价差有一个区间:棕榈油比豆油便宜得多时,可替代的用途转向棕榈油,豆油需求减少、价差收窄;价差缩小到一定程度,替代就停止。下图用一条示意的替代曲线说明这个区间,拖动豆棕价差,切换季节。
本章自测
5价差交易
油脂油料的价差交易有两类。一类连接同一条压榨链的上下游:压榨利润(买大豆、卖豆粕和豆油)。另一类连接可以互相替代的品种:豆棕价差(豆油 − 棕榈油)、菜豆油价差(菜油 − 豆油)和豆粕菜粕价差(豆粕 − 菜粕)。豆粕自身的月间价差(如 9—1 正套)见畜牧页第 5 章,这里不重复。选择一个交易,查看它的逻辑、失效条件和一条示意路径;勾选事件,看路径怎样偏离。
本章自测
6案例:关税、禁令与掺混
本页写于 2026 年 11 月,不给出当前价格。
2018 年 7 月:对美国大豆加征 25% 关税 已核实
2018 年 6 月 16 日,国务院关税税则委员会宣布对原产于美国的 659 项商品加征 25% 关税,其中农产品、汽车、水产品等 545 项(含大豆)自 2018 年 7 月 6 日起实施(德勤税务快讯)。这改变的是进口大豆的成本结构:同样的到岸价格下,美国大豆的到港成本比巴西大豆高出关税和相应增值税(第 2 章的计算器)。加征关税后,压榨厂的采购转向南美大豆。2022 年 4—5 月:印尼禁止棕榈油出口 已核实
2022 年 4 月下旬,印尼总统佐科宣布禁止食用油及其原料出口,4 月 28 日起实施;实施前几个小时,禁令范围从精炼棕榈液油扩大到毛棕榈油和大部分精炼产品(路透社)。5 月 19 日,佐科宣布 5 月 23 日起恢复出口(Business Today 转路透社)。这是第 4 章替代关系的一次检验:中国进口的棕榈油并不全部来自印尼,豆油和菜油也不来自印尼,但棕榈油出口减少时,进口国转向其他植物油,豆油、菜油的需求随之上升。所以禁令期间受影响的不只是棕榈油,整个植物油市场都在重新定价。2023—2026 年:印尼从 B35 到 B50 已核实
印尼的生物柴油掺混比例 2023 年为 B35,2025 年提高到 B40,2026 年 7 月 1 日起开始实施 B50,由政府分阶段推行(印尼棕榈油协会)。2026 年全年的配额从 B40 时的 1564.6 万千升调高到 1670 万千升(标普全球、Argus)。掺混比例是政策决定的需求:它由法规规定,不像食品需求那样直接随价格调整。第 4 章的模型显示,按全年计算,B40 到 B50 大约要多用 318 万吨棕榈油。但它和价格并非无关:生物柴油与柴油的差价由种植园基金管理局(BPDP)的资金补贴,这笔资金来自棕榈油出口专项费;棕榈油相对柴油越贵,需要的补贴越多。资金不足、生物柴油产能跟不上,或者政府推迟实施,都会让需求低于按比例计算的数字。2026 年初就有市场分析预计 B50 会推迟或只实施 B45,后来实际在 7 月开始实施。2025—2026 年:加拿大油菜籽的关税 已核实
2025 年 3 月 20 日起,中国对加拿大菜油、菜粕加征 100% 关税(反歧视调查的结果);8 月 14 日起,对加拿大油菜籽按初裁征收 75.8% 的反倾销保证金。2026 年 1 月 16 日,两国达成初步协议;2 月 27 日,菜粕的附加关税在 2026 年 3 月 1 日至 12 月 31 日调整为 0;2 月 28 日,反倾销终裁对油菜籽征收 5.9% 的反倾销税,期限五年,加上 9% 的最惠国税率合计 14.9%;菜油的 100% 关税保持不变(加拿大油菜理事会)。菜籽、菜粕、菜油三者的税率不同,改变了进口哪一种更划算:菜油关税高时,进口油菜籽在国内压榨比直接进口菜油便宜;菜粕的附加关税为零时(最惠国税率照常征收),直接进口菜粕的成本下降,国内压榨厂的菜粕收入受到影响。2025—2026 年:美国大豆的关税与采购 已核实
2025 年 11 月 5 日,国务院关税税则委员会公告,自 11 月 10 日起停止对部分美国农产品加征最高 15% 的关税,同时保留 10% 的加征关税,美国大豆的综合税率为 13%(路透社)。据美国大豆协会,中方承诺 2026—2028 年每年至少购买 2500 万吨美国大豆;2026 年 9 月 28 日商务部宣布的降税清单不含商用大豆,采购主要由中储粮、中粮等国有企业完成(伊利诺伊大学 farmdoc、美国大豆协会、路透社)。关税差额让商业采购和国有采购分开:民营压榨厂按第 2 章的到港成本选择产地,国有企业的采购则由协议数量决定。2025 年全年,巴西大豆占中国进口的 73.6%。其他需要盯住的风险
- 养殖需求:生猪存栏和饲料配方变化(例如豆粕减量替代)改变豆粕需求,经压榨利润传到豆油。非洲猪瘟之后的生猪产能变化见畜牧与饲料页。
- 南美天气与运输:巴西、阿根廷的收获进度和港口物流决定 4—7 月的到港量。
- 生物燃料政策:印尼的掺混比例,以及美国、巴西的生物柴油政策,改变全球植物油的需求。
- 交割规则:油菜籽合约 2026 年 9 月刚修订,豆二 2026 年 7 月修改了交割单位,引用规则时要看适用的合约。
本章自测
总结
大豆0.785 豆粕(养殖需求)0.185 豆油(油脂需求)
豆油棕榈油菜油生物柴油与柴油
压榨厂同时卖豆粕和豆油,压榨利润 = 0.785 × 豆粕 + 0.185 × 豆油 − 大豆 − 加工费,所以豆粕跌价时,豆油上涨可以补回利润,压榨厂不一定减产;豆粕每跌 100 元,豆油要涨约 424 元。大豆的成本由芝加哥价格、到岸升贴水、汇率、关税和增值税决定,2025 年 11 月之后美国大豆的关税比巴西大豆高 10 个百分点。豆油、棕榈油和菜油可以部分替代,价差在一个区间内变化;棕榈油的产量季节、北方冬季的凝固和印尼的生物柴油掺混,都会移动这个区间。持仓成本只约束仓单有效期之内的合约:豆粕、豆油的仓单在 3、7、11 月底之前注销,棕榈油和豆二的仓单每个交割月后就要注销。规律的失效条件是储罐和仓容饱和、两种产品同时走弱,以及政策改变成本和需求。豆粕自身的季节性和月间价差见畜牧与饲料页第 5 章。
本页内容仅用于学习,不构成投资建议。标注「示意」的数据按规律构造,不代表真实行情;标注「已核实」的事件和数据见下方来源。
来源
- 2025 年大豆进口:AgroReview 转引海关总署(1.1183 亿吨,增长 6.5%)、Hellenic Shipping News 转引路透社(巴西占 73.6%)
- 大商所规则:黄大豆 2 号期货业务细则(2026 年 7 月,转载)、大商所修改交割管理办法和黄大豆 2 号业务细则(期货日报,2026 年 7 月)、国联期货黄大豆 2 号交割业务手册(2025 年 7 月)、国联期货黄大豆 1 号交割手册;豆油交割库:中证网(2026 年 1 月)
- 仓单注销:徽商期货整理的各交易所仓单有效期一览表(2025 年 11 月);油菜籽合约修订:时代周报(2026 年 9 月)、中国金融信息网(2026 年 8 月)
- 出油率与出粕率:加拿大统计局:2021 年油料压榨统计;马来西亚出油率与月度数据:马来西亚棕榈油局 2025 年概览、2025 年产业概要表
- 印尼产量与出口:InfoSAWIT(印尼棕榈油协会 2025 年数据)、InfoSAWIT(毛棕榈油 5166 万吨);生物柴油:印尼棕榈油协会(B50 自 2026 年 7 月 1 日实施)、标普全球(2026 年配额 1564.6 万千升)、Argus(B50 配额 1670 万千升)
- 印尼出口禁令:gCaptain 转路透社(4 月 28 日实施)、Business Today 转路透社(5 月 23 日恢复出口)
- 美国大豆关税:德勤税务快讯(2018 年 6 月)、标普全球(2026 年 9 月)、Dawn 转路透社(2025 年 11 月,13%)、伊利诺伊大学 farmdoc(2026 年 9 月降税不含大豆)、美国大豆协会;进口增值税 9%:财政部 税务总局 海关总署公告 2019 年第 39 号
- 加拿大油菜籽:加拿大油菜理事会:中国贸易时间线、RealAgriculture(2026 年 3 月)