铁矿、焦炭与螺纹
黑色:钢厂利润决定原料需求
螺纹钢价格下跌时,铁矿石和焦炭会不会跟着跌?不一定马上跌,要看钢厂的利润。钢厂开工主要看现金利润和产量调控:盘面利润转负后,只要售价还高于变动成本,钢厂往往会继续生产一段时间;亏损扩大到现金成本以下,或遇到产量调控,才会明显减产,铁矿和焦炭的需求随之下降。这一页从高炉炼铁的化学反应出发,推出原料单耗和钢厂利润,再讲清楚利润怎样在矿山、焦化厂和钢厂之间分配。
钢厂的"盘面利润"是行业常用的简化口径,用期货价格近似计算长流程钢厂每吨螺纹的利润:
拖动螺纹价格,看利润怎样变化。
更多参数
1从矿石到钢材
高炉:用焦炭把铁从矿石里还原出来
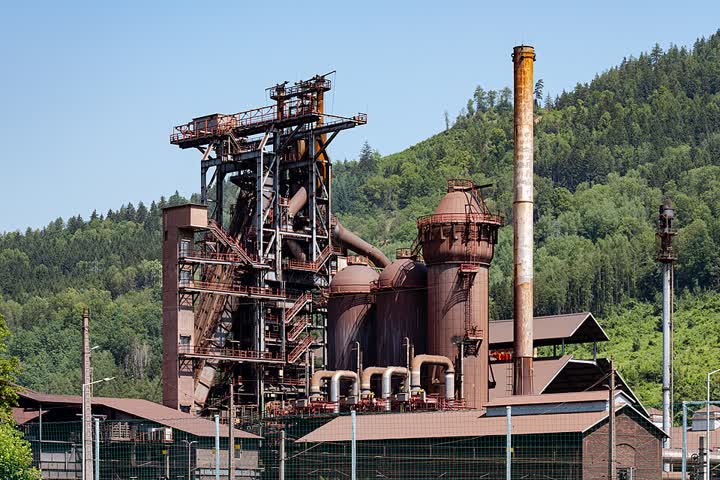
长流程钢厂用高炉炼铁、转炉炼钢。铁矿石中的铁以氧化物形式存在,焦炭燃烧产生的一氧化碳把它还原成铁:
单耗系数可以从成分推出来。铁水含铁约 94%,常用铁矿石的品位约 62%(即含铁 62%),所以每吨铁水理论上需要约 吨铁矿,加上烧结和冶炼过程的损耗,行业常用约 1.6 吨。焦炭由焦煤在焦炉中高温干馏制成,成焦率约 75%,所以每吨焦炭约需 吨炼焦配煤,主焦煤只是其中一部分,利润公式用焦煤期货价代替配煤成本,也是简化口径。盘面利润公式里的 0.5 吨焦炭同样是简化口径,实际高炉还会喷吹煤粉替代一部分焦炭。
电炉:用废钢的短流程
另一条路线是电炉炼钢,主要原料是废钢,耗电多。独立电炉厂基本只用废钢,但国内不少联合钢厂的电炉会兑入铁水或生铁,所以电炉开工并不完全脱离铁矿和焦炭。电炉开工更灵活,成本主要随废钢和电价变化。电炉钢的比例越高,钢铁供给对铁矿和焦炭的依赖越低。
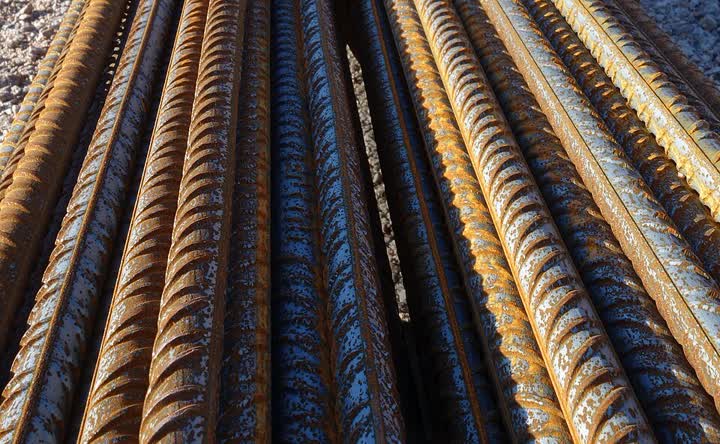
据国家统计局数据,2025 年全国粗钢产量 9.61 亿吨,同比下降 4.4%;中国钢铁工业协会表示,国内钢材需求已连续第 5 年下降。上期所螺纹钢期货的交易单位为 10 吨/手,交割单位 300 吨。
本章自测
2利润在链上怎样分配
黑色产业链有三个主要环节:矿山(铁矿石、焦煤)、焦化厂、钢厂。焦化厂的利润是焦炭价格减去焦煤成本和加工费用:
拖动焦煤价格,同时看焦化厂和钢厂的利润怎样变化。
铁矿石大量依赖进口,主要来自澳大利亚和巴西,集中度高、开采成本低,矿山在利润分配中通常处于有利位置。钢厂产能分散、数量多,利润最容易被上下游压缩。所以钢厂利润是观察整条链松紧的关键指标:利润持续为负、亏损扩大到现金成本以下时,钢厂才会明显减产,进而减少对铁矿和焦炭的需求;产量调控政策也会直接决定开工。
本章自测
3需求结构的变化
螺纹钢是建筑用钢,需求跟着房地产和基建走;热轧卷板更多用于制造业和出口。过去几年,这两部分需求的此消彼长非常明显:
建筑用钢与制造业用钢 已核实
据中指研究院的分析(生意社转引),2025 年建筑用钢在钢材总需求中的占比从 2020 年约 58% 降到 49%,制造业用钢的占比首次反超,达到 51%。同期钢材出口创新高:2025 年出口钢材 1.19 亿吨,同比增长 7.5%;自 2026 年 1 月 1 日起,部分钢材产品实行出口许可证管理,凭出口合同和产品质量检验合格证明申领,公告没有设定出口数量限制(商务部、海关总署公告 2025 年第 79 号)。这对期货有两个直接含义。第一,螺纹钢的需求基础在收缩,螺纹价格的方向更多取决于地产新开工和基建投资的节奏。第二,热卷相对螺纹的强弱,反映了制造业和出口相对建筑的强弱,"卷螺差"因此成为观察需求结构的常用价差;而出口管理的变化是热卷这一侧的政策风险。
本章自测
4库存的季节
建筑施工受天气和节假日影响很大,所以螺纹钢的季节性比铜、铝明显。春节前后工地停工,钢厂照常生产,社会库存在一二月累积;三四月工地复工,进入"金三银四"的旺季,库存下降;夏季雨季和高温使施工放缓,库存回升;九十月又是旺季;冬季北方停工,贸易商冬储会影响库存在钢厂和社会仓库之间的分布。下图是社会库存月度变化的示意形态,点击柱子查看原因。
季节性在需求平稳的年份最清楚。在地产需求趋势性下降的年份,旺季的去库幅度会明显弱于往年,"旺季不旺"本身就是需求结构变化的信号。
本章自测
5利润与卷螺差交易
黑色系常见的价差交易有两类:产业链利润(做多或做空钢厂利润)和品种间价差(卷螺差)。选择一个交易,查看它的逻辑和一条示意路径;勾选事件,看路径怎样偏离。
本章自测
6政策与案例
2021 年 5 月:黑色系的暴涨与降温 已核实
2021 年 5 月 10 日,铁矿石主力合约涨停,报 1326 元/吨;螺纹钢开盘封涨停,报 6012 元/吨,两者同日创历史新高。当天盘后,上期所、大商所、郑商所相继通过提高手续费、保证金和涨跌停板幅度等措施降温。5 月 14 日黑色系盘中大幅跳水,两日内铁矿石累计跌幅超过 12%;5 月 23 日,国家发展改革委等五部门联合约谈铁矿石、钢材、铜、铝等行业的重点企业(第一财经、国家发展改革委)。当价格上涨引起政策关注时,交易所规则和监管表态会在几天内改变价格方向,这是黑色系区别于农产品的重要风险。2025—2026 年:需求下降与出口管理 已核实
2025 年全国粗钢产量 9.61 亿吨,同比下降 4.4%,表观消费量同比下降 7.1%,国内钢材需求连续第 5 年下降;同期钢材出口 1.19 亿吨,同比增长 7.5%,出口成了消化产能的重要渠道。随后,自 2026 年 1 月 1 日起,部分钢材产品实行出口许可证管理;公告没有设定数量限制,但许可证制度为今后调节出口提供了工具。内需收缩、出口扩张、出口管理趋严,三件事放在一起,决定了钢厂未来的开工和原料需求。其他需要盯住的风险
- 产量政策:粗钢产量调控、环保限产,会直接改变钢厂开工和原料需求。
- 焦煤供给:煤矿安全检查、进口煤政策,会在短期内收紧焦煤和焦炭供给。
- 铁矿发运:澳大利亚、巴西的发运季节和天气(例如巴西的雨季、澳大利亚的热带气旋)影响到港量。
- 地产与基建:新开工面积、专项债发行节奏,决定螺纹钢需求的方向。
本章自测
总结
铁矿与焦煤成本(单耗 1.6、1.33)钢厂与焦化利润钢厂开工与原料需求原料价格的反馈
黑色产业链的核心变量是钢厂利润:它决定钢厂开工,开工决定铁矿和焦炭的需求,原料价格再反过来影响利润。需求端,建筑用钢的占比在下降,制造业和出口在上升,螺纹和热卷的分化反映了这一结构变化。政策是黑色系最大的外部变量:产量调控、出口管理和监管表态,都能在短时间内改变价格。
本页内容仅用于学习,不构成投资建议。标注「示意」的数据按规律构造,不代表真实行情;标注「已核实」的事件和数据见下方来源。
来源
- 2025 年粗钢产量、表观消费、钢材出口与出口许可管理:中国金融信息网
- 建筑用钢与制造业用钢占比:生意社转引中指研究院
- 2021 年 5 月黑色系行情与约谈:第一财经、国家发展改革委
- 螺纹钢季节性与库存:华金期货周报、券商研报
- 螺纹钢期货合约:上期所螺纹钢期货合约(修订)