原油与燃料油
能源:期限结构的两个极端
铜铝页推出过一条规律:容易储存的商品,远月比近月贵出的部分不能超过持仓成本;近月比远月贵,却没有上限。原油也容易储存,但它的期限结构在最近六年里被推到过两个相反的极端。
2020 年 4 月 20 日,纽约商品交易所 WTI 原油 5 月合约的结算价是 −37.63 美元/桶,同一天 6 月合约结算在 20.43 美元/桶:近月比次月便宜 58 美元,远远超过任何正常的仓储成本。2026 年 4 月 7 日,普氏评估的布伦特现货(Dated Brent)为 144.42 美元/桶,是 1987 年开始评估以来的最高值;同一天 ICE 布伦特近月期货(6 月合约)结算于 109.27 美元/桶,现货比期货贵约 35 美元。
同一种商品,为什么一次近月合约跌到负值,一次现货比近月期货高出三分之一?这一页的答案取决于一个变量:可以使用的储存和运输能力。切换下面两个事件,比较近端和远端的价格:2020 年是近月合约与次月合约,2026 年是现货与近月期货。
1原油的品质与基准
两个指标:API 度与硫含量
原油不是一种标准化的商品。不同油田的原油,密度和杂质差别很大。行业用两个指标描述它:
水的相对密度是 1,代入得 API 度为 10。原油越轻,相对密度越小,API 度越高。轻质原油在蒸馏时能分出更多石脑油、汽油、航煤和柴油;重质原油剩下更多渣油,需要更复杂的装置进一步加工。第二个指标是硫含量:硫在燃烧时生成二氧化硫,成品油必须脱硫,含硫越高,炼厂的加工成本越高。国际上一般把硫含量低于 0.5% 的原油称为低硫原油(甜油),高于这个水平的称为含硫原油(酸油)。
所以同一天、同一个地区,不同原油的价格可以相差好几美元。实物交割的期货合约必须规定一种基准品质,再给其他可交割油种设定升贴水。
三个国际基准与上海原油
- WTI:美国轻质低硫原油。纽约商品交易所的 WTI 期货实物交割,交割地点是俄克拉何马州的库欣,一个靠管道连接的内陆储油枢纽。
- 布伦特:北海轻质低硫原油。ICE 布伦特期货到期按 ICE 布伦特指数现金结算,也可以通过期货转现货(EFP)换成实货;"布伦特现货"(Dated Brent)由普氏根据未来 10 天到 1 个月内装船的实货的报价和成交评估,评估篮子包括北海的几种原油,2023 年起又纳入了运到欧洲的美国 WTI Midland 原油。
- 迪拜、阿曼:中东中质含硫原油,是亚洲买家采购中东原油时常用的计价参考。
- 上海原油(SC):上海国际能源交易中心(上期能源)2018 年 3 月 26 日上市。标的是中质含硫原油,基准品质为 API 度 32.0、硫含量 1.5%;以人民币计价,报价不含税,在交易所指定的沿海保税油库实物交割;交易单位 1000 桶/手。
SC 的可交割油种目前有 11 种:阿联酋的迪拜、上扎库姆、穆尔班原油,阿曼原油,卡塔尔海洋油,伊拉克的巴士拉轻油和巴士拉中质,巴西的图皮和布济乌斯原油,刚果共和国的杰诺原油,以及中国胜利原油。可交割油种由交易所公告调整:2022 年 6 月删去了也门马西拉原油,同时宣布增加巴士拉中质(贴水 10 元/桶)和图皮(升水 10 元/桶),两者自 2022 年 11 月 1 日起可以交割;2026 年 3 月 27 日又增加布济乌斯和杰诺,自 sc2605 合约起可以交割。下图把这些油种按 API 度和硫含量画出来。切换到"装船地点",看哪些油种运往中国要经过霍尔木兹海峡。
本章自测
2利润在链上怎样分配
上游:成本相差很大的生产者
同样产一桶油,成本可以相差很多倍。中东大型常规油田单井产量高,开采成本低;美国页岩油要不断打新井来维持产量。据达拉斯联储 2026 年一季度能源调查,二叠纪盆地新钻一口井要盈利,WTI 价格平均需要约 67 美元/桶(上一年为 65 美元)。页岩油新井的投资周期比大型常规油田项目短得多,价格跌破盈亏平衡价后,新井数量会较快减少,但已经投产的井还会继续出油。
OPEC 与俄罗斯等产油国组成的 OPEC+ 用产量配额调节供给。成本低的生产者手里有两个选择:减产维持价格,或者维持产量争取市场份额,让价格下跌、迫使成本高的生产者退出。第 6 章的 2014—2016 年是第二种选择,2020 年 4 月的减产协议是第一种。
炼厂:裂解价差
炼厂买原油、卖成品油,它的毛利用裂解价差衡量。美国常用的 3-2-1 裂解价差,假设 3 桶原油炼出 2 桶汽油和 1 桶柴油:
它只是一个近似:真实炼厂的产品比例取决于原油品质和装置,还要扣除加工费用。拖动价格,看裂解价差怎样变化。
本章自测
3储存、运输与期限结构
持仓成本的前提:租得到库容
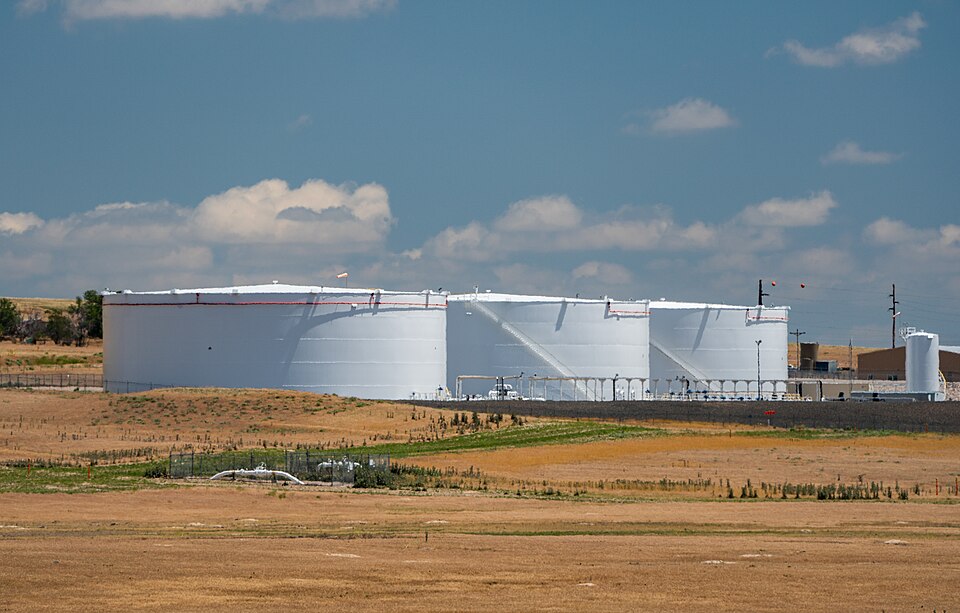
铜铝页的持仓成本上限(推导见铜铝页第 3 章)默认了一件事:想储存的人总能按一个大致稳定的价格租到仓库。对原油来说,这个假设在大多数时候成立,但不总是成立。原油的储存方式有两种:
- 陆上储罐:按每桶每月的租金计费。空余库容充足时租金低;库容快用满时,最后一点库容的租金会急剧上升,库容用满后就租不到了。
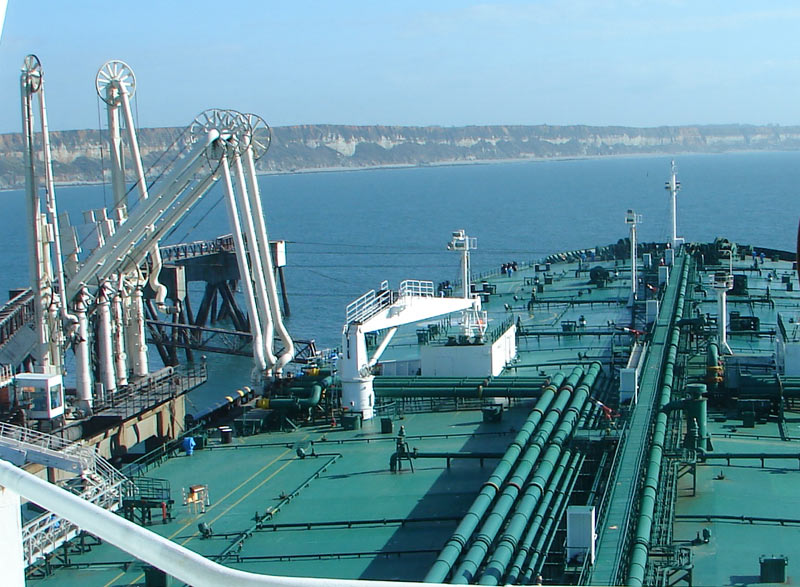
- 油轮浮仓:租一艘油轮装满原油停在海上。一艘超大型油轮(VLCC)大约装 200 万桶,每桶每月的租金部分约等于日租金 × 30 ÷ 200 万,另有燃料、保险等费用。
拖动陆上库容使用率和油轮日租金,比较两种交割地:沿海交割地可以用油轮储油,内陆交割地只能用陆上储罐。
另一侧:近月升水没有上限
如果近期能运到市场的原油突然减少,现货和近月价格可以比远月高出很多。能压低这种价差的只有可动用的库存:持有原油的人卖出现货、买入远月,或者政府把战略储备借给市场。价差能被压低多少,取决于库存有多少,没有由成本决定的上限。2026 年霍尔木兹海峡航运受阻后,布伦特现货一度比近月期货贵约 35 美元(第 6 章)。
期货价格每天能变动多少,由交易所规则决定,这和价差的上下限是两回事。ICE 布伦特期货不设涨跌停板。上海原油标准合约文本规定的涨跌停板是上一交易日结算价的 ±4%,交易所按风险控制规定调整,2026 年 2 月 5 日起已调到 9%。2026 年 3 月 2 日至 4 日,上海原油主力合约连续三天涨停;上期能源随后多次调高涨跌停板:3 月 4 日收盘结算时起,sc2604 至 sc2606 为 14%;3 月 5 日收盘结算时起,sc2604 至 sc2608 为 17%;3 月 10 日收盘结算时起,全部上市合约为 20%。
上海原油与布伦特:价差怎样拆开
上海原油交割的是中东等地运来的中质含硫原油,在保税油库交割,报价不含关税和增值税(这一点和铜不同,进口铜的成本要乘以 1.13)。当从中东进口原油用于交割有利可图时,把 SC 折成美元和布伦特比较,价差可以近似拆成几项(忽略合约月份差异和国内供求):
更多参数
本章自测
4需求的季节
原油本身全年开采,季节性不强。季节来自它的下游:汽油和沥青在一年里有明显的旺季和淡季,炼厂开工随之变化,检修多安排在春秋两季。下图每一行是一个品种或环节,点击格子查看原因。
本章自测
5价差交易
高硫与低硫:一条规则扩大的价差
国际海事组织(IMO)规定,自 2020 年 1 月 1 日起,船舶燃料的硫含量上限从 3.5% 降到 0.5%(排放控制区内为 0.1%);加装了脱硫塔的船舶仍可以烧高硫燃料油。规则生效后,船用燃料需求大量转向低硫燃料油。上期能源 2020 年 6 月 22 日上市了低硫燃料油期货(LU),硫含量不高于 0.5%。上期所燃料油期货(FU)可以交割硫含量不高于 3.5%(I 级)或不高于 0.5%(II 级)的燃料油,高硫油更便宜,交割时卖方会选择它,所以市场通常把 FU 当作高硫燃料油的价格。LU − FU 这条价差,反映高硫和低硫燃料油各自的供求:低硫燃料油的生产成本,能烧高硫油的船舶有多少,以及含硫原油和高硫燃料油的供应。
新加坡是全球最大的船用燃料加注港。2025 年新加坡港全年船用燃料销量 5677 万吨,创历史纪录(新加坡海事及港务管理局);按路透根据该局数据的统计,其中低硫燃料油 2883 万吨、高硫燃料油 2173 万吨。
选择一个交易,查看它的逻辑和一条示意路径;勾选事件,看路径怎样偏离。
本章自测
6案例:价格战、负油价与海峡
2014—2016 年:OPEC 不减产 已核实
2014 年下半年,美国页岩油产量快速增长,油价开始下跌。2014 年 11 月 27 日的 OPEC 会议上,沙特阿拉伯否决了减产提议,OPEC 维持日产 3000 万桶的产量目标。布伦特随后继续下跌,2016 年 1 月 20 日盘中跌到 27.10 美元/桶,是 2003 年 11 月以来的最低水平(路透、CNBC 报道)。这是第 2 章的第二种选择:成本低的生产者不减产,让价格下跌,迫使成本高的生产者减少投资。2020 年 4 月:减产协议与负油价 已核实
新冠疫情使全球燃料需求骤降。4 月 12 日,OPEC+ 达成协议,自 5 月 1 日起两个月内合计减产 970 万桶/日,是有史以来规模最大的减产,但仍少于当时估计的需求降幅。减产要到 5 月才开始,4 月供过于求的原油只能进入库存。4 月 20 日,WTI 5 月合约在到期前一天结算于 −37.63 美元/桶,是纽约商品交易所 WTI 期货第一次以负价结算;6 月合约结算于 20.43 美元/桶(标普全球普氏)。这是第 3 章内陆交割地的情形:剩余库容基本已被租出,持仓成本的上限不再起作用。2026 年:霍尔木兹海峡 已核实
世界银行估计,霍尔木兹海峡承载全球约 35% 的海运原油贸易。2026 年 2 月 28 日美国和以色列对伊朗发动军事行动后,海峡航运受阻,世界银行称这是有记录以来最大的石油供应冲击,全球石油供应最初减少约 1000 万桶/日。
- 3 月 2—4 日上海原油主力合约连续三天涨停,3 月 4 日 SC2604 收于 641.1 元/桶(证券时报、新浪财经)。
- 3 月 4—10 日上期能源多次调高原油期货涨跌停板,3 月 10 日收盘结算时起全部上市合约为 20%(上期能源公告)。
- 4 月初据国际能源署 4 月月报,霍尔木兹海峡的原油、天然气凝液和成品油装运量约 380 万桶/日,2 月为 2000 万桶/日以上;冲突各方宣布两周停火。
- 4 月 7 日布伦特现货 144.42 美元/桶,普氏 1987 年开始评估以来的最高值;6 月布伦特期货结算于 109.27 美元/桶(彭博、道琼斯)。
其他需要盯住的风险
- OPEC+ 的产量政策:配额调整和实际执行之间常有差距,闲置产能的多少决定了供应冲击能被弥补多少。
- 美元与汇率:国际油价以美元计价,SC 以人民币计价,汇率变化会改变两者的比价。
- 战略储备:各国释放或收储战略石油储备,会改变近期的供给。
- 交易所规则:涨跌停板、保证金、交割仓库的库容,会在近月合约上改变价格能走多远。
本章自测
总结
租得到库容持仓成本有上限远月升水有界
近期可运到的原油骤减只有库存能补近月升水没有由成本决定的上限
原油容易储存,所以它的期限结构在平常受持仓成本约束;但这条约束默认了总能租到库容。库容被占满且没有油轮可用时,远月升水可以大到让近月价格变成负数;近期可运到的原油骤减时,近月价格又可以远高于远月,能压低价差的只有可动用的库存。原油的品质和交割地点决定了受影响的是哪一种原油,所以同一事件对 WTI、布伦特和上海原油的影响并不相同。成品油的需求季节通过炼厂开工传回原油需求,炼厂利润则决定油价变化由哪个环节承担。
本页内容仅用于学习,不构成投资建议。标注「示意」的数据按规律构造,不代表真实行情;标注「已核实」的事件和数据见下方来源。
来源
- WTI 负价与 6 月合约结算价:S&P Global Platts、JPT;库欣库容:美国能源信息署
- 2026 年 4 月 7 日布伦特现货与 6 月期货:彭博、CNBC、道琼斯(转载);ICE 布伦特合约规则:ICE
- 上海原油期货标准合约:上海期货交易所;可交割油种调整:2022 年(Hellenic Shipping News 转 S&P Global)、2026 年上期能源〔2026〕31 号公告(东方财富转载)
- 2026 年涨停:证券时报、新浪财经;涨跌停板调整:3 月 4 日(中证网)、3 月 5 日(财联社)、3 月 10 日、3 月 10 日远月合约(澎湃);SC 与布伦特价差:新浪财经
- 霍尔木兹海峡与供应冲击:世界银行《大宗商品市场展望》2026 年 4 月、国际能源署《石油市场报告》2026 年 4 月
- OPEC+ 2020 年减产协议:Interfax;2014 年 OPEC 会议与 2016 年低点:CNBC、路透(Business Standard 转载)
- 页岩油盈亏平衡价:达拉斯联储能源调查 2026 年一季度
- 燃料油与低硫燃料油合约:上海期货交易所、低硫燃料油期货专题
- 美国驾驶季:美国能源信息署;炼厂开工季节:美国能源信息署;沥青季节:Argus;新加坡船用燃料销量:Baird Maritime(路透,引新加坡海事及港务管理局);IMO 限硫规定:国际海事组织