小麦、水稻与棉花
农作物:最低收购价、目标价格补贴与期货的活跃度
2026 年 1—10 月,郑州商品交易所的棉花期货成交 1.12 亿手(每手 5 吨);同一时期,强麦、普麦、早籼稻、粳稻四个期货品种的成交量都是 0 手,晚籼稻期货自 2025 年初起暂停交易(郑商所〔2025〕10 号通知;成交量见中国证监会网站的全国期货市场月度统计)。可是按产量算,小麦和稻谷比棉花大得多:2025 年全国小麦产量 14,007 万吨,稻谷 20,904 万吨,棉花 664 万吨(国家统计局)。产量大二三十倍的作物,期货为什么没有人交易?
期货的主要使用者,是需要对冲价格风险的种植、收购、贸易和加工企业;对冲需求的大小,取决于它们面对的价格波动有多大。三种作物都有国家的价格政策,但政策的方式不同。小麦和稻谷实行最低收购价:在执行省份和时间内,监测的到库收购价格持续 3 天低于政策价格时,经国家粮食和物资储备局同意启动预案,由中储粮按政策价格收购。新疆棉花实行目标价格补贴:市场价格低于目标价格时,国家按差价和固定的补贴产量补贴棉农,市场价格本身照常涨跌。两种政策都保护农民的收入,但前一种直接改变市场价格,后一种不改变。
下面的模型把同一个收获期价格分布,放到三种政策安排下比较。政策价格记为 100;拖动市场价格的均值和波动率,切换政策,看市场价格和农户收入的波动怎样变化。
这是需求一侧的解释,不是全部原因。交割规则也会影响一个品种能否活跃:强麦期货只能期转现和车(船)板交割,没有标准仓单;稻谷期货的交割品要符合国家标准的等级和整精米率等指标(第 3 章)。但两种政策安排的差别,可以说明为什么在同一个交易所里,棉花期货有大量成交,而小麦和稻谷期货几乎没有。
1三种作物:农时与加工
一年里的收获时间
三种作物的收获月份不同,决定了新粮、新棉在一年里什么时候上市。华北冬小麦 10 月上中旬播种,越冬后在次年 5 月底至 6 月收获,玉米和冬小麦的生长细节见畜牧与饲料页。南方早籼稻 7 月中下旬收获;中稻 8—9 月收获,双季晚稻 10—11 月收获;东北的粳稻一年一季。新疆棉花 4 月播种,9—11 月采收和轧花加工,郑商所从每年 9 月 1 日起接受新年度棉花的交割报验。下图把这些农时和政策收购的执行窗口放在同一条时间轴上,点击一行查看说明。
从田里到加工厂
小麦制成面粉,稻谷脱壳成糙米,再碾成大米。棉花要多走几步:采下的是带籽的籽棉,轧花厂把纤维和棉籽分开,纤维打包后叫皮棉;皮棉经过公证检验,按颜色级、长度、马克隆值(反映纤维细度和成熟度)、断裂比强度、长度整齐度和轧工质量分级,再卖给纺纱厂纺成棉纱。棉花期货交易的是皮棉,基准交割品是 3128B 级(白棉 3 级、长度 28 毫米、马克隆值 B 级),并对长度整齐度、断裂比强度和轧工质量规定了档位。
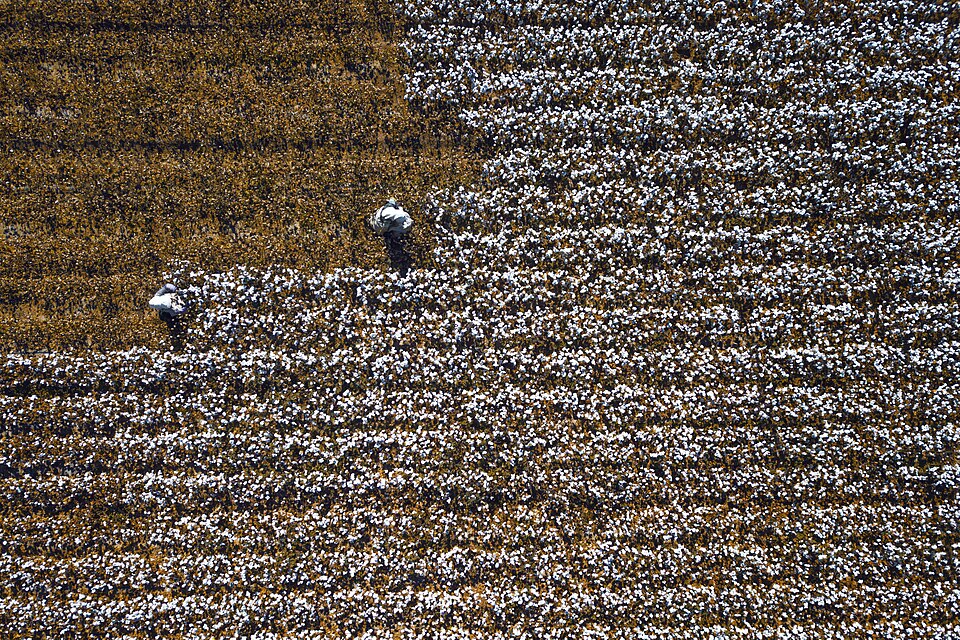
棉花的生产高度集中。2025 年全国棉花产量 664.1 万吨,新疆 616.5 万吨,占 92.8%(国家统计局);新疆农业部门预计 2025 年的机采率继续保持在 90% 以上(新华社)。小麦和稻谷的产区分散得多,政策收购也按省启动(第 4 章)。
本章自测
2政策价格与利润
小麦和稻谷:政策价格是价格下沿
2026 年的最低收购价:早籼稻每 50 公斤 128 元,中晚籼稻 129 元,粳稻 131 元,限定收购总量 5000 万吨(2026 年 4 月公布);小麦每 50 公斤 119 元。小麦的价格两年一定,2026 年 10 月 23 日公布的 2027—2028 年三等小麦最低收购价仍为每 50 公斤 119 元,每年限定收购总量 3700 万吨(国家发展改革委等部门)。折成每吨,小麦是 2380 元,早籼稻 2560 元,中晚籼稻 2580 元,粳稻 2620 元。按执行预案,最低收购价是收储库点收购当年生产的国家标准中等品粮食的到库价,不是农户的田间价格。
托市收购启动时,收购商从农户手里买粮的价格,很难明显低于政策价格,因为农户可以把粮卖给托市收购库点;面粉厂、米厂买原料的价格,也就有了一个下沿。但这个下沿有三个失效条件:第一,限定收购总量用完后,政策不再收购;第二,执行窗口之外,或者在没有启动预案的地区,政策不起作用;第三,达不到质量标准的粮食(比如发芽、霉变的小麦)不按最低收购价收购。2023 年河南"烂场雨"后的芽麦就属于第三种情况(第 6 章)。
棉花:目标价格补贴不改变市场价格
新疆棉花目标价格政策从 2014 年开始实施。2026 年 5 月公布的通知规定,2026—2028 年新疆棉花目标价格为每吨 18600 元,按 510 万吨的固定产量补贴(发改价格〔2026〕733 号)。当采价期的市场价格低于目标价格时,补贴额随差价增加;市场价格高于目标价格时不补贴。棉花收购、轧花和纺纱企业买卖皮棉,仍然按市场价格成交,所以它们面对的价格风险与没有政策时相同,需要期货来对冲。拖动市场价格,看补贴怎样变化。
利润在棉花链上的分配因此更依赖市场。籽棉收购价高、皮棉价格低时,轧花厂亏损;皮棉价格高、棉纱价格跟不上时,纺纱厂亏损。这些利润都可以用期货价差观察和对冲:棉纱期货(CY)减去棉花期货(CF)按用棉量折算的成本,就是纺纱环节的毛利(第 5 章)。小麦和稻谷的下游产品面粉、大米都没有期货,加工企业即使想对冲,也只有原料一侧有合约。
本章自测
3储存与交割
粮食和棉花都可以储存,持仓成本套利(推导见铜铝页第 3 章)在原则上适用。但交易所对仓单的有效期按作物年度设定:新年度的货物上市后,上一年度的仓单要在规定日期前注销,不能无限期地用来交割远月合约。下表列出各合约的规则和成交量。
| 品种 | 交易单位 | 交割方式 | 仓单有效期 | 2026 年 1—10 月成交 |
|---|---|---|---|---|
| 强麦 WH | 20 吨/手 | 期转现和车(船)板交割,没有标准仓单;货物先交到交割服务机构,凭《强麦入库确认书》参与配对 | 入库确认书:N 年 10 月 1 日起生成的,至 N+1 年 9 月最后一个工作日 | 0 手(2025 年同期 20 手) |
| 普麦 PM | 50 吨/手 | 期转现、仓库标准仓单和车(船)板交割;基准交割品为三等及以上小麦,生芽粒、霉变粒各不超过 2.0% | 每年 9 月的最后一个工作日 | 0 手 |
| 早籼稻 RI | 20 吨/手 | 期转现和仓库标准仓单交割;基准交割品为三等及以上早籼稻谷 | N 年 8 月 1 日起注册的仓单,至 N+1 年 7 月最后一个工作日 | 0 手 |
| 晚籼稻 LR | 20 吨/手 | 期转现、仓库和厂库标准仓单交割 | N 年 10 月 1 日起注册的仓单,至 N+1 年 9 月最后一个工作日 | 2025 年初起暂停交易 |
| 粳稻 JR | 20 吨/手 | 期转现、仓库和厂库标准仓单交割 | 同晚籼稻 | 0 手 |
| 棉花 CF | 5 吨/手 | 期转现和仓库标准仓单交割;交割单位 185±5 包,对应 8 手;基准交割品 3128B 级国产棉 | N 年生产的棉花,仓单至 N+1 年 11 月第 15 个交易日 | 1.12 亿手 |
| 棉纱 CY | 5 吨/手 | 期转现、仓库和厂库标准仓单交割;基准交割品为 32 英支普梳棉本色筒子单纱(环锭纺) | CY2503 及以后合约:每年 1、5、9 月第 15 个交易日之前注册的仓单,须在当月第 15 个交易日之前注销 | 291 万手 |
| 粳米 RR(大商所) | — | — | — | 136 万手 |
棉花的规则最细,也最影响价差。第一,N 年生产的棉花,仓单只能用到 N+1 年 11 月的第 15 个交易日;所以 1 月合约只能用新年度的棉花交割,9 月合约和次年 1 月合约之间隔着一个作物年度。第二,N 年生产的棉花从 N+1 年 8 月 1 日起,每个日历日贴水 4 元/吨,旧棉越晚交割,卖方收到的货款越少。第三,产地升贴水:新疆棉不升不贴,内地棉贴水 200 元/吨;内地指定交割仓库另有仓库升贴水,2026 年 9 月 1 日起注册的仓单按 700、750 或 800 元/吨减去出疆棉花运费补贴计算(郑商所〔2025〕90 号公告,此前为 900、950、1000 元减运费补贴);交割仓库的仓储费,新疆 0.6 元/吨·天,新疆以外 0.8 元/吨·天(国联期货 2025 年 6 月版交割手册;费用标准由交易所另行公布,以交易所现行标准为准)。这些规则决定了持仓成本套利只在同一个棉花年度内成立。选择两个主力合约(1、5、9 月),看理论上的价差上限。
小麦和稻谷合约也按作物年度设定仓单有效期,例如普麦仓单在每年 9 月的最后一个工作日到期,早籼稻仓单在新稻上市前的 7 月底到期。强麦没有标准仓单,货物交到交割服务机构后取得《强麦入库确认书》,确认书同样按作物年度到期。这些规则来自郑商所 2024 年 2 月施行的品种业务细则;棉纱的注销规则来自 2024 年 4 月的修订案(CY2503 合约起),棉花细则在 2026 年 1 月又修订过一次;引用时要看最新版本。
本章自测
4收购季节与进口
托市收购:窗口、启动条件和总量
按 2025 年 7 月印发的执行预案(2025 年版),在执行省份和时间内,监测的粮食到库收购价格持续 3 天低于最低收购价时,由中储粮集团有关分支机构会同省级有关部门提出启动建议,经中储粮集团报国家粮食和物资储备局同意后,在符合条件的地区启动;到库收购价格持续 3 天回升到最低收购价以上时停止。收购的粮食须是当年生产、质量达到国家标准中等及以上的粮食。2025 年,河南、安徽、江苏、山东、河北 5 省启动了小麦预案,黑龙江、安徽、江苏、江西、河南、湖南 6 省启动了稻谷预案,全年收购最低收购价小麦和稻谷约 450 亿斤,即约 2250 万吨(新华社)。其中小麦 1640 万吨,同期夏粮旺季累计收购小麦 1.08 亿吨(新华社)。
政策收购有总量上限。下图比较限定收购总量、实际托市收购量和产量。小麦的限定总量约为 2025 年产量的四分之一,2025 年实际托市收购的小麦约占产量的 12%。
棉花:新棉上市、关税配额与滑准税
新疆棉花 9 月开始采收,10—11 月是轧花和公检的高峰,新棉仓单从 9 月以后陆续生成,所以棉花 1 月合约交割的是当年的新棉。国内价格还受进口影响。棉花实行进口关税配额管理:2026 年配额总量 89.4 万吨,配额内关税 1%;配额外的最惠国税率为 40%,但国家每年另发一定数量的配额外"滑准税"配额(2026 年为 30 万吨,限定加工贸易方式),按滑准税计征暂定关税:
其中 是关税计税价格(元/千克,2026 年公告的用语,此前称完税价格);价格不低于 14 元/千克时,按 0.280 元/千克征收从量税。这个公式让进口价格越低、税率越高:进口棉越便宜,关税抬高的部分越多,国内外价差不会无限扩大。拖动国际价格和汇率,比较三种税率下进口棉的到港成本。
所以棉花的季节和价差至少受三件事影响:新棉的上市节奏(9—12 月)、国际棉价和汇率(通过配额和滑准税传到国内),以及国家储备棉的轮出和轮入。小麦、稻谷也有进口关税配额,最低收购价对它们国内价格的作用见第 0、2 章。
本章自测
5价差交易
小麦和稻谷期货没有成交,价差交易集中在棉花一侧:同一年度内的月间价差(受持仓成本约束)、跨年度的 9—1 价差(新旧棉),以及棉纱对棉花(纺纱利润)。选择一个交易,查看它的逻辑和一条示意路径;勾选事件,看路径怎样偏离。
本章自测
6案例:收储、改革与天气
本页写于 2026 年 11 月,不给出当前价格。
2010 年:棉价的暴涨 已核实
2010 年 7 月 9 日,中国棉花价格 328 指数报 18419 元/吨,创近 10 年新高(每日经济新闻);同年 11 月 1 日,郑棉盘中全线涨停,主力 1105 合约收于 28510 元/吨(中国证券报)。11 月,国家有关部门下发通知,对棉花收购提出六点要求,包括严厉查处散布涨价信息、恶意囤积和哄抬价格的行为(每日经济新闻)。这次行情发生在临时收储政策出台之前,政府的应对是市场监管,没有设定价格下沿。它是 2011 年临时收储政策的背景。2011—2013 年:临时收储与库存 已核实
2011 年 9 月 1 日起,国家以每吨 19800 元敞开收储新棉(每日经济新闻),当年度收储 312 万吨;2012 年度收储价提高到 20400 元,到 2013 年 1 月中旬收储量已达 560 万吨,超过当年全国产量的五分之四(中国新闻网、每日经济新闻)。这是"最低收购价"式政策放到棉花上的结果:国内价格被托在收储价附近,进口棉比国产棉便宜,纺织企业承受内外价差,大量棉花进入国家库存。第 0 章模型里,这对应把市场价格托在政策价格上。2014 年:改为新疆目标价格补贴 已核实
2014 年,国家取消棉花临时收储,在新疆试点目标价格补贴,当年 4 月公布的目标价格为每吨 19800 元(Textile Excellence 转述国家发展改革委);2026—2028 年的目标价格为每吨 18600 元,按 510 万吨固定产量补贴(国家发展改革委)。改革后棉花价格回到由市场决定,棉农收入的下限由补贴保证,企业面对完整的价格风险。这对应第 0 章模型里的"目标价格补贴",也是棉花期货此后保持活跃的政策背景。2022 年 6 月:美国涉疆法案生效 已核实
2022 年 6 月 21 日,美国《维吾尔强迫劳动预防法》的"可反驳推定"条款开始执行:全部或部分在新疆生产的商品,被推定不得进口美国,除非进口商提供"清晰且令人信服"的反证;棉花被列为该法执法战略中的高优先级行业(该战略由美国国土安全部牵头的强迫劳动执法工作组制定,Hogan Lovells)。这改变的是需求结构:出口美国的纺织服装要证明原料不来自新疆。国内期货的基准交割品是国产棉,新疆棉占全国产量九成以上,所以这类贸易政策会通过纺织品出口影响棉花需求,但不改变期货的交割标的。2023 年 5 月:河南"烂场雨"与芽麦 已核实
2023 年 5 月 25 日起,河南小麦收获期连续阴雨,部分成熟小麦发芽、霉变,河南省农业农村厅称这是近 10 多年来最为严重的"烂场雨"(澎湃新闻、中国日报)。农业农村部 5 月 30 日发出紧急通知,要求对发芽小麦按发芽程度分类收购,霉变小麦妥善处置后用作工业等用途,避免流入口粮市场(澎湃新闻)。这是第 2 章价格下沿的第三个失效条件:最低收购价只适用于符合质量标准的粮食,芽麦得不到托市保护;普麦期货的基准交割品也要求生芽粒不超过 2.0%。其他需要盯住的风险
- 政策参数:最低收购价、限定收购总量、目标价格和固定补贴产量每隔一两年调整,调整会直接移动价格下沿。
- 储备轮换:储备棉、政策性粮食的拍卖和轮入,会在短期内改变市场上的可交易数量。
- 贸易政策:进口配额、滑准税配额的发放数量和时间,以及出口市场的限制。
- 交割规则:棉花细则 2026 年 1 月刚修订过,粮食品种的合约也可能暂停或修改,引用规则时要看适用的合约。
本章自测
总结
最低收购价市场价格有下沿对冲需求小,期货不活跃
目标价格补贴市场价格自由波动企业需要对冲,棉花期货活跃
小麦、稻谷和棉花都受国家政策保护,但保护的方式决定了期货能不能活跃。最低收购价在执行窗口内给市场价格加了一个下沿,收购和加工企业面对的下跌风险被政策承担了一部分;目标价格补贴只补贴农民的收入,市场价格照常波动,企业仍需要对冲。2026 年 1—10 月,棉花期货成交 1.12 亿手,强麦、普麦、早籼稻、粳稻都是 0 手。最低收购价的下沿有容量和条件:限定收购总量用完、执行窗口之外、粮食不合格时,下沿都不成立。棉花期货的价差由作物年度决定:同一年度内的月间价差受持仓成本约束,跨年度的 9—1 价差反映新旧棉的差别;进口棉的成本通过关税配额和滑准税传到国内价格。
本页内容仅用于学习,不构成投资建议。标注「示意」的数据按规律构造,不代表真实行情;标注「已核实」的事件和数据见下方来源。
来源
- 期货成交量:中国证监会:2026 年 10 月份全国期货市场交易情况统计;晚籼稻暂停:郑商所关于晚籼稻期货合约有关事项的通知(转载,2025 年 2 月)
- 产量:国家统计局:2025 年粮食产量、2025 年棉花产量;新疆机采率:新华社(2025 年 10 月)
- 最低收购价:2027—2028 年小麦最低收购价(界面新闻,2026 年 10 月)、2027—2028 年小麦限定收购总量(国家发展改革委)、2025—2026 年小麦限定收购总量(国家发展改革委,2024 年 9 月);2026 年稻谷:价格(环球网,2026 年 4 月)、限定收购总量(国家发展改革委,国粮粮〔2026〕77 号);执行预案:小麦和稻谷最低收购价执行预案(2025 年版,国粮粮规〔2025〕180 号);2025 年执行情况:新华社(2025 年 12 月)、新华社(2025 年 10 月)
- 棉花目标价格:发改价格〔2026〕733 号;2014 年改革:Textile Excellence(2014 年 4 月)、每日经济新闻
- 郑商所规则:棉花期货业务细则(2026 年 1 月,转载)、期货品种业务细则汇编(2024 年 2 月,转载)、郑商所各品种仓单有效期汇总(2025 年 2 月);升贴水与仓储费:国联期货棉花交割业务手册(2025 年 6 月)、郑商所关于调整内地指定棉花交割仓库升贴水的公告(〔2025〕90 号)
- 进口关税:关税配额商品税目税率表(2024 年关税调整方案附 2)、2026 年棉花进口滑准税不变(中国纺织网)、2026 年滑准税加工贸易配额 30 万吨(国家发展改革委)、2026 年棉花进口关税配额细则;进口增值税 9%:财政部 税务总局 海关总署公告 2019 年第 39 号
- 2010 年棉价:每日经济新闻(2010 年 7 月)、中国证券报(2010 年 11 月 2 日);2010 年 11 月通知:每日经济新闻(2010 年 11 月 9 日);临时收储:每日经济新闻(2011 年 9 月)、中国新闻网(2013 年 1 月)、每日经济新闻(2012 年 9 月)
- 涉疆法案:Hogan Lovells;2023 年河南烂场雨:中国日报、澎湃新闻(河南省农业农村厅)、澎湃新闻(农业农村部紧急通知)