碳酸锂与硅
新能源金属:建设时滞、成本曲线与水电的丰枯季节
2022 年 11 月 17 日,生意社的电池级碳酸锂基准价达到 60.4 万元/吨,创历史新高;2025 年 6 月 24 日,同一基准价是 59,966 元/吨,跌去约 90%。这段时间里锂电池的需求并没有减少:2024 年全国锂电池总产量 1170 GWh,比 2023 年增长 24%(工信部)。需求在增长,价格为什么会跌去九成?
答案在供给一侧。据美国地质调查局统计(不含美国),全球锂矿产量从 2022 年的约 13 万吨(金属锂,2023 年版估计值)增加到 2025 年的约 29 万吨(2026 年版估计值),三年增加一倍多(两个数取自不同版次,早年数据在后续版次中可能有修订)。矿山和盐湖从决定投资到出产,要经过一段建设时滞 L。时滞期间价格仍然很高,会有更多项目被启动;等它们一起投产,供给就可能超过需求。
这和软商品页的蛛网模型是同一个机制,只是把作物的生长期换成了矿山的建设期,并且需求本身在增长。下面的模型里,价格指数 100 表示边际产能刚好保本;价格高于 100 时企业追加投资,投资要过 L 年才变成产能。拖动建设时滞和需求增速,看价格周期怎样变化。
1锂和硅怎样生产
锂的三种来源
锂资源分为两大类:卤水(盐湖)和硬岩矿。硬岩矿里,锂辉石是最主要的矿物,澳大利亚是最大的产地;国内江西宜春一带开采的是锂云母。按美国地质调查局 2026 年版的数据,2025 年锂矿产量最多的是澳大利亚(约 9.2 万吨金属锂),其次是中国(约 6.2 万吨)和智利(约 5.6 万吨,全部来自盐湖)。
三种来源的品位相差很大,矿石的品位通常折算成氧化锂(Li₂O)表示。按分子量,1 吨碳酸锂含氧化锂:
所以生产 1 吨碳酸锂,理论上需要氧化锂含量 6% 的锂辉石精矿 吨;如果用氧化锂含量 2.5% 的锂云母精矿,理论上需要约 吨。这两个数是全部回收时的下限,实际提锂有损失,精矿用量更多。锂云母的品位低,每吨碳酸锂要处理的矿石和产生的尾渣都多得多;东吴证券的成本曲线里,国内锂云母位于高成本一侧。盐湖提锂把卤水蒸发浓缩后再提取,不需要采矿和焙烧。
行业常用碳酸锂当量(LCE)统一计量不同产品和资源:1 吨金属锂约折合 吨碳酸锂。
工业硅:硅石、碳和电
工业硅(又称金属硅)在矿热炉里用碳还原硅石(二氧化硅)制得:
按化学计量,每吨硅需要 吨二氧化硅。实际装置每吨工业硅消耗硅石 2.7—3 吨,还原剂(精煤、石油焦、木炭、木片)2—2.5 吨,电极 0.1—0.13 吨,耗电 1.1 万—1.35 万千瓦时(我的钢铁网 2022 年;华泰期货 2022 年给出的电耗为 1.1 万—1.4 万千瓦时)。电和还原剂是两项最大的成本:华泰期货测算 2021 年电力占成本的 35%,还原剂 29%,电极 13%,硅石 9%;我的钢铁网的测算里电力和还原剂各约占 32%。电价每差 0.1 元/千瓦时,每吨工业硅的成本就相差约 1200 元。
多晶硅:把工业硅提纯
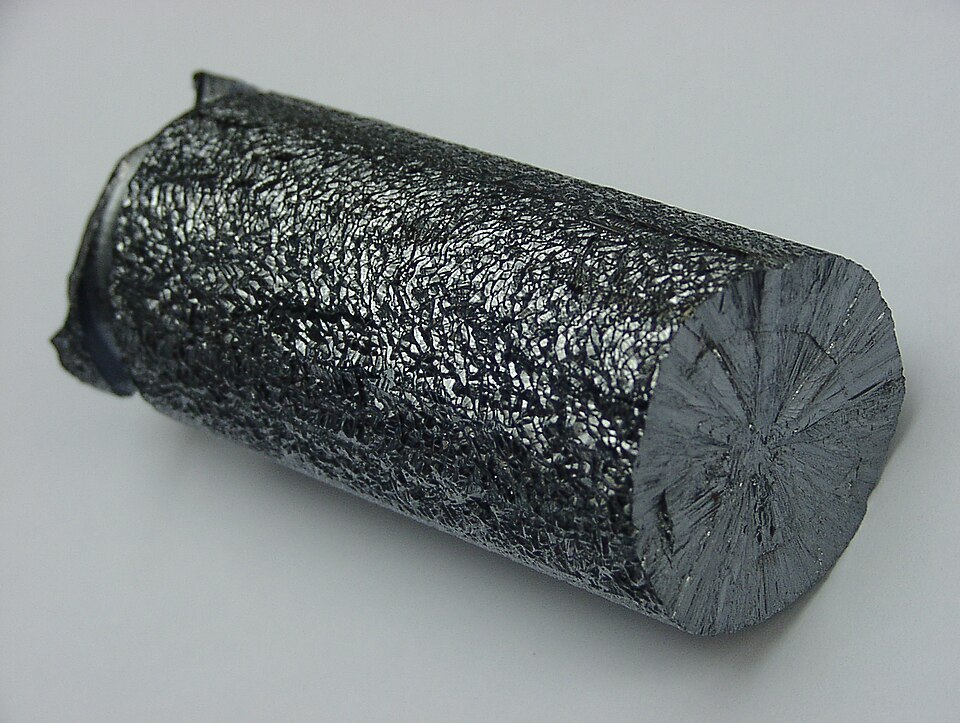
工业硅的纯度不高:期货交割的 Si5530 和 Si4210,名义硅含量分别不低于 98.7% 和 99.3%。光伏用的多晶硅,杂质要按十亿分之一(ppb)计量(见第 3 章的多晶硅交割标准)。主流的改良西门子法,先让工业硅粉和氯化氢反应生成三氯氢硅,提纯后再在高温下用氢气还原,硅沉积在硅芯上长成硅棒:
硅原子本身不增不减,理论上 1 吨工业硅(按纯硅计)得到 1 吨多晶硅;实际生产约消耗 1.1 吨工业硅(Bernreuter Research)。多晶硅的电耗也很高:据中国光伏行业协会的路线图,2024 年综合电耗为 54.5 千瓦时/千克,即每吨 5.45 万千瓦时;另一条路线是流化床法颗粒硅,2024 年市场占比 14.4%。
本章自测
2成本曲线与利润
锂:谁先亏损
把各类锂资源按成本从低到高排开,宽度表示产量,就得到成本曲线。盐湖成本最低;锂辉石矿要付采矿、选矿、海运和权益金;锂云母品位最低,成本最高。价格跌到某一类资源的现金成本以下时,这类资源会先减产或停产。东吴证券 2025 年 1 月的报告称,2024 年下半年全球 30%—40% 的锂产能现金亏损,现金成本高于 6.5 万元/吨的澳矿、云母和非洲项目普遍减产或停产。拖动价格,看哪些供给亏损。
利润也在链上移动。锂价高时,利润集中在拥有资源的矿山和盐湖;锂价低时,电池和正极材料厂的原料成本下降,矿山亏损。2022 年 11 月 17 日锂价创新高的同一天,生意社的磷酸铁锂基准价为 17 万元/吨,比 2021 年末上涨 300% 以上(中国能源报),锂盐的涨价传到了正极材料环节。
硅:电价决定成本,多晶硅消耗工业硅
电力是工业硅最大的成本项之一,不同产区之间的成本差主要是电价差。新疆电价低,全年较稳定(我的钢铁网称新疆凭电价优势成本最低,有自备电的龙头企业电价更低);云南、四川依靠水电,丰水期电价低、枯水期电价高。华金期货 2026 年 7 月的月报给出:6 月行业平均成本约 9000 元/吨,新疆头部企业全成本约 8633 元/吨(新疆石河子最低电价 0.26 元/千瓦时),保山、乐山、凉山等西南产区丰水期电价降到 0.34—0.35 元/千瓦时;四川乐山的最低电价从枯水期的 0.50 元降到 0.34 元。拖动西南电价和工业硅价格,看两地的利润。
多晶硅的利润可以近似写成:
工业硅每涨 1000 元,每吨多晶硅的原料成本增加约 1100 元。反过来,多晶硅是工业硅的最大下游(第 4 章),多晶硅减产会直接减少工业硅的需求。
本章自测
3储存与交割
三个品种都在广州期货交易所上市,都可以储存,但交易所对仓单设了两道限制:一是只有生产日期较新的货物才能注册仓单,二是仓单每年要在固定月份集中注销。持仓成本套利(推导见铜铝页第 3 章)因此要先看仓单能存续多久,三个品种并不相同。碳酸锂的仓单每年注销三次:12 月注册的仓单,最晚在次年 3 月最后一个交易日注销,只能用于 1—3 月合约的交割;注销后,生产日期仍在 60 天以内的基准交割品(替代交割品为 240 天以内)可以免检重新注册,过了这个期限的货物就不能再做成基准品仓单。工业硅每年只在 11 月注销一次,跨期窗口接近一年,但入库时货物的生产日期须在 90 天以内。多晶硅在 5 月、11 月统一注销,生产日期在 90 天以内的仓库仓单可以不注销。
| 品种 | 上市 | 交易单位 | 交割品 | 仓单注册与注销 |
|---|---|---|---|---|
| 碳酸锂 LC | 2023 年 7 月 | 1 吨/手 | 2026 年 5 月修订(LC2610 合约起):基准交割品为电池级碳酸锂(YS/T 582—2023),碳酸锂含量不低于 99.5%,并限定杂质和粒度;替代交割品为符合 YS/T 582—2013 的电池级碳酸锂(含量不低于 99.2%),贴水 15000 元/吨;仓库和厂库交割 | 基准交割品生产日期 60 天以内、替代交割品 240 天以内才能注册;每年 3、7、11 月最后一个交易日之前注册的仓单,须在当月最后一个交易日之前全部注销 |
| 工业硅 SI | 2022 年 12 月 | 5 吨/手 | 2024 年 4 月修订(SI2412 合约起):基准交割品为 Si5530(GB/T 2881—2014),新增磷、硼、碳指标;替代交割品为 Si4210,另增钛、镍、铅、钒指标,升水由 2000 元/吨调为 800 元/吨 | 生产(出厂)日期 90 天以内才能注册;每年 11 月最后一个交易日之前注册的仓单,须在当日之前全部注销(2023 年 9 月版细则第四十条;2024 年 4 月的修订针对交割品质量,未查到此后对注销条款的修改) |
| 多晶硅 PS | 2024 年 12 月 | 3 吨/手 | 品牌交割。2024 年 12 月版细则:基准交割品为高品质块状致密料,替代交割品为品质较低的块状料(致密料或菜花料),贴水 12000 元/吨。2026 年 4 月修订(交割品条款自 PS2704 合约起适用,持仓限额条款自 PS2606 起):基准交割品放宽为块状料(致密料或菜花料)和流化床法颗粒硅,高品质致密料作替代交割品,升水 2000 元/吨 | 生产日期 90 天以内才能注册;每年 5 月、11 月最后一个交易日闭市后统一注销,生产日期在 90 天以内的仓库仓单除外 |
三个品种的最后交易日都是合约月份的第 10 个交易日。还要注意,三者的上市时间分别只有约三年、四年和两年,任何"季节性规律"的样本都只有两三轮,统计意义有限。交割规则也还在频繁修订,同一品种不同合约的交割品可能不同,引用规则时要看适用的合约。
本章自测
4季节与需求结构
工业硅:丰水期与枯水期
截至 2024 年 6 月,工业硅产能中新疆约占 38.5%,云南约占 19.3%,四川约占 12.8%(观研天下)。新疆的开工率全年较稳定,西南两省的开工率跟随水电。华金期货的数据显示,2026 年 6 月丰水期电价下调后,云南样本开工率从约 23% 升到约 32%,四川从 22% 升到 32%,新疆维持在 77%—79%;全国产量 35.84 万吨,比 5 月增加 8.15%。进入枯水期,西南电价上升,过程反过来。
这条季节规律的失效条件:新疆产能扩张或检修会改变全国供给,削弱西南季节的影响;需求大幅下降时,即使丰水期电价低,西南企业也可能不复产;样本只有几年,丰枯水的起止月份每年也随来水情况变化。
需求结构
工业硅的下游是多晶硅、有机硅和铝合金,另有一部分出口。碳酸锂的需求主要来自电池:美国地质调查局估计,全球锂的终端用途中电池约占 88%(2026 年版)。2026 年一季度,国内储能锂电池出货 225 GWh,同比增长 139%(第一财经),储能已经成为与动力电池并列的需求来源。下图把两种口径的工业硅消费结构,和东吴证券估计的 2024 年锂供给来源放在一起。
本章自测
5价差交易
这条链上有两类常见的价差:多晶硅对工业硅(多晶硅的加工利润),以及碳酸锂的月间价差(受仓单注销规则影响)。选择一个交易,查看它的逻辑和一条示意路径;勾选事件,看路径怎样偏离。
本章自测
6案例:矿权、反内卷与储能
本页写于 2026 年 11 月,不给出当前价格。
2025 年 8 月:宜春矿权与枧下窝停产 已核实
2025 年 7 月,宜春市自然资源局要求 8 家涉锂矿山在 9 月 30 日前编制矿种变更储量核实报告。8 月 9 日,宁德时代旗下枧下窝锂云母矿的采矿许可证到期,开采作业暂停;8 月 11 日,碳酸锂期货主力合约开盘涨停,报 81000 元/吨,为近半年新高(同花顺)。到 2026 年 8 月,这座矿已停产整整一年,环评报告刚结束公示(证券时报)。这是第 2 章成本曲线右端的情形:锂云母是成本最高的几类供给之一,它的停产直接减少了边际供给;但停产的原因是矿权手续,不是亏损,所以这类事件不能从成本曲线推出来。2025 年 7 月:多晶硅与反内卷 已核实
2025 年 7 月起,市场预期光伏行业将治理低价竞争,多晶硅期货 7 月 2 日和 8 日两次触及涨停;7 月 10 日主力合约收于 41345 元/吨,7 月以来累计上涨超过 23%。当晚广期所宣布,自 7 月 14 日结算时起,多晶硅涨跌停板幅度调为 9%,投机保证金调为 11%(同花顺)。这次上涨来自政策预期,不来自成本或库存:它说明第 2 章的利润公式只描述成本一侧,价格还会提前反映对产能退出的预期,而预期可能落空。2026 年:储能需求与锂价的再一轮波动 已核实
2026 年一季度国内储能锂电池出货同比增长 139%,碳酸锂期货 5 月一度升到 20 万元/吨,二季度均价约 17.7 万元/吨(第一财经)。此后价格回落:10 月 12 日,LC2701 合约收于 104680 元/吨,比该合约 5 月中旬超过 20 万元的高点下跌接近一半(格隆汇)。这是第 0 章模型的另一面:需求增速变化时,供给要过一段时滞才能跟上,价格在这段时间里大幅波动;而供给端仍有停产的产能可以复产,价格上涨能持续多久,取决于这些产能回来的速度。其他需要盯住的风险
- 资源国政策:出口限制、权益金和矿权审批会改变锂的供给。
- 电力与能耗:工业硅、多晶硅都是高耗电行业,电价、能耗限额和限电会改变开工。
- 技术路线:钠离子电池、颗粒硅等新路线会改变单位需求或成本曲线。
- 交割规则:三个品种的交割品和仓单规则都修订过,修订会直接改变可交割资源的数量。
本章自测
总结
高价建设时滞 L产能集中投放价格跌到成本曲线右端
电价(丰水 / 枯水)工业硅成本与西南开工多晶硅利润
锂价的大起大落来自供给的建设时滞:高价时启动的项目要过几年才投产,投产时需求往往已经被追上。价格下跌时,成本曲线右端的锂云母和高成本矿山先亏损、先减产;但矿权、政策和战略考虑也会让产能在亏损时继续生产,或在盈利时停产。硅这一侧,电是最大的成本项之一,新疆的低电价和西南的水电让工业硅有了丰枯水期的季节性;多晶硅每吨约消耗 1.1 吨工业硅,是工业硅的最大下游。化学计量给出了三个基准:1 吨碳酸锂含 0.404 吨氧化锂,每吨硅理论上需要 2.14 吨二氧化硅,1 吨工业硅理论上得到 1 吨多晶硅;实际消耗都比理论值多。
本页内容仅用于学习,不构成投资建议。标注「示意」的数据按规律构造,不代表真实行情;标注「已核实」的事件和数据见下方来源。
来源
- 锂价高点:中国能源报(2022 年 11 月,引生意社);2025 年 6 月低点:生意社(SunSirs);锂电池产量:工信部 2024 年锂电池行业运行情况(转载)
- 全球锂矿产量:USGS Mineral Commodity Summaries 2023、2026
- 锂成本曲线与 2024 年供给结构:东吴证券碳酸锂专题报告(2025 年 1 月)
- 工业硅单耗与成本构成:我的钢铁网(2022 年)、华泰期货(中国有色网转载,2022 年 6 月);2026 年 6 月成本、电价与开工率:华金期货工业硅月报(2026 年 7 月);产能分布与消费结构:观研天下、SMM(2024 年)
- 多晶硅硅耗:Bernreuter Research;电耗与颗粒硅占比:中国光伏行业协会路线图(2024—2025 年版,转载)
- 碳酸锂交割:广期所碳酸锂期货、期权业务细则(2026 年 5 月,转载);工业硅合约:广期所、工业硅业务细则(2023 年 9 月,转载)、2024 年 4 月修订(大河财立方);多晶硅:广期所、多晶硅业务细则(2024 年 12 月,转载)、2026 年 4 月修订(转载)
- 枧下窝停产与宜春储量核实:同花顺(2025 年 8 月)、界面新闻、证券时报 e 公司(2026 年 8 月)
- 2025 年 7 月多晶硅:同花顺;2026 年锂价与储能:第一财经(2026 年 7 月)、格隆汇(2026 年 10 月)