白糖与天然橡胶
软商品:一年一收的甘蔗,七年才开割的胶树
白糖来自甘蔗和甜菜,天然橡胶来自橡胶树,两者都在国内期货市场上市。国内食糖八成以上来自甘蔗,甘蔗长在热带和亚热带,橡胶树长在热带。甘蔗种下去一年左右就能收获,而一棵橡胶树从定植到开割通常要七八年。供给对价格的反应慢了七倍,价格周期会长多少?这一页从两种作物的生产机制出发,推到它们各自的季节性、产业链利润和跨期价差。
先看一个最简单的模型。价格偏高时,农户会扩种;但新增的供给要等一个生长时滞 L 之后才到达市场。到达时价格往往已经变了方向,于是供给和价格交替过冲:
其中 是价格偏离长期均衡的幅度, 表示供给对价格的反应强度。拖动下面的时滞,看价格怎样振荡。
1两种作物怎样生产
甘蔗与甜菜:一年一收,集中压榨
国内食糖以甘蔗糖为主。据中国糖业协会数据(行业报告转引),2024/25 榨季全国产糖约 1116 万吨,其中甘蔗糖约 966 万吨、甜菜糖约 150 万吨;广西一省产糖 646.5 万吨(新华社),超过全国的一半。
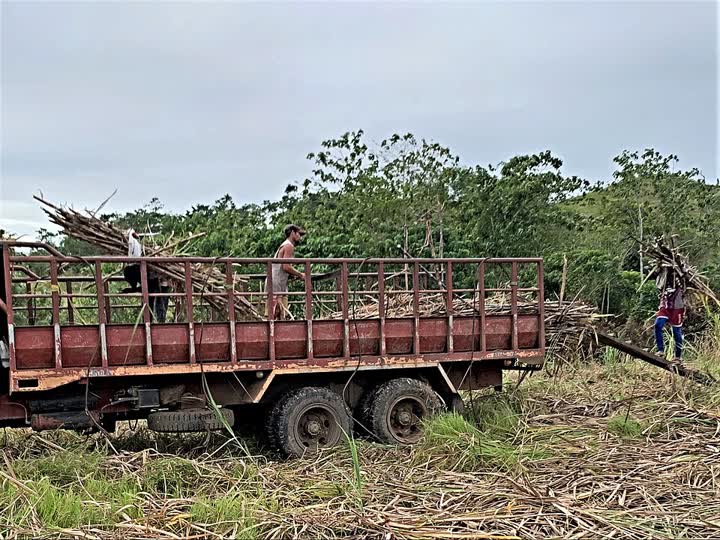
甘蔗收割后,宿根还能再发新株,所以一次种植可以收获几季。收获后的甘蔗必须尽快压榨,否则糖分会快速流失,因此糖厂集中在榨季里开机。以云南为例,2024/25 榨季于 2024 年 10 月 29 日开榨、2025 年 5 月 22 日收榨,共 206 天(行业报告)。榨季之外,国内没有新糖产出,供给来自工业库存和进口。
天然橡胶:七八年才开割,割胶看物候
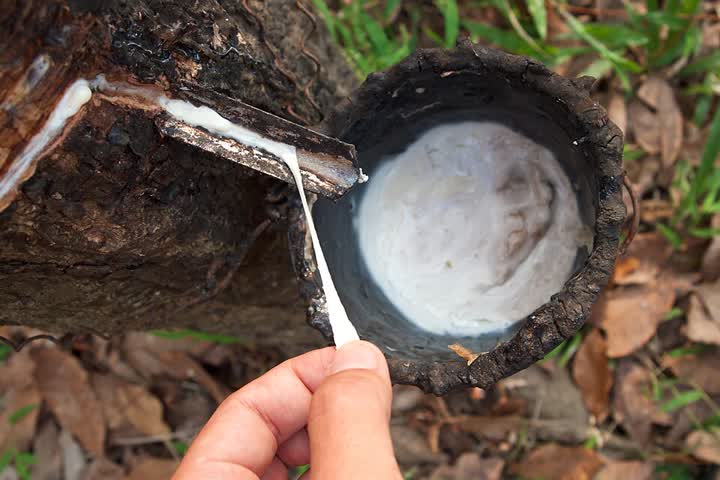
天然橡胶是从橡胶树树皮割口流出的胶乳加工而成。在国内植胶区,橡胶树从定植到开割通常需要 7–8 年(中国热科院橡胶研究所);同样的品种在马来西亚约 5 年就能开割。开割以后可以连续割胶很多年,所以一旦种下,产能会维持很长时间:价格低迷时胶农可以弃割,但胶树还在,价格回升后又能复割。
割胶还受物候约束。橡胶树有季节性落叶:据对海南岛 2001—2015 年遥感数据的研究,橡胶林在 11 月中旬到 12 月下旬开始落叶,次年 1 月中旬到 3 月下旬展叶,生长季约 7–10 个月。落叶和新叶生长期间胶乳产量低、一般停割。国内产量 95% 以上来自云南和海南;全球产量则集中在东南亚,2023 年泰国、印度尼西亚分别约占 34% 和 16%(行业报告)。
全球的生产日历
糖和橡胶都是全球贸易品,国内价格受主要出口国的生产节奏影响。下图列出主要产区的压榨期或割胶产出期,灰色是低产或停割期。拖动月份,看当月哪些产区在集中供给。
本章自测
2产业链与利润
糖:原糖、白糖与乙醇
国际上交易最活跃的是原糖(ICE 11 号原糖,报价单位为美分/磅),国内期货交易的是白砂糖(郑商所 SR,10 吨/手,合约月份 1、3、5、7、9、11 月)。原糖需要经过精炼才能成为白糖,所以进口原糖、在国内加工成白糖,是连接内外两个市场的主要通道。
进口受关税配额管理。2024 年食糖进口关税配额总量为 194.5 万吨(商务部细则),配额内外的关税相差很大,一般按配额内 15%、配额外 50% 执行(以当年海关税则为准)。把原糖价格折算成国内白糖的进口成本:
其中 22.0462 是美分/磅到美元/吨的换算系数,13% 是进口环节增值税。拖动原糖价格,比较配额内、配额外的进口成本和郑糖价格。
更多参数
糖醇比:糖价和原油连在一起。巴西是最大的食糖出口国,那里的糖厂可以在糖和燃料乙醇之间调整甘蔗的分配比例。巴西大量汽车是灵活燃料车,可以加乙醇也可以加汽油;乙醇的热值约为汽油的七成,所以当乙醇价格低于汽油价格的约 70% 时,车主更愿意加乙醇(经验比值)。油价上涨会抬高乙醇价格,糖厂就会多产乙醇、少产糖,全球食糖供给随之收缩。2026/27 榨季初的 4 月下半月,巴西中南部用于制糖的甘蔗比例约为 40%(UNICA 数据,行业报道),其余用于生产乙醇。
橡胶:供给看天,需求看车
天然橡胶的需求端是工业:用于轮胎生产的天然橡胶约占 70%(行业报告)。卡车、客车用的全钢子午胎对天然橡胶的依赖度高,乘用车用的半钢胎中合成橡胶的比例更高。因此橡胶价格同时受两类因素驱动:
| 方向 | 主要因素 | 时间尺度 |
|---|---|---|
| 供给(农业) | 胶园面积与树龄、东南亚天气、落叶期、病害、胶农是否弃割 | 季节到 7–8 年 |
| 需求(工业) | 轮胎开工率、汽车与重卡销量、轮胎出口、物流运输景气 | 月到年 |
| 替代品(化工) | 丁苯、顺丁等合成橡胶,原料丁二烯来自石脑油裂解,价格跟随原油 | 月 |
所以糖和橡胶虽然都是农产品,却都通过替代品和原油连在一起:糖通过乙醇,橡胶通过合成橡胶。上期所 2023 年上市了丁二烯橡胶期货(BR),国内已经可以同时交易天然胶和合成胶。
本章自测
3储存、交割与价差约束
和生猪、鸡蛋不同,白糖和天然橡胶都能储存较长时间,可以注册仓单。这意味着在仓单有效期之内,跨期价差受持仓成本约束:如果远月升水超过仓储费、资金利息和交割费用之和,就可以买近月、存货、在远月交割,把升水压回来(推导见农产品页第 1 章)。但两种商品的仓单都有有效期:郑商所规定,一个制糖年度(10 月 1 日至次年 9 月 30 日)生产的白糖,仓单在该年度结束当年的 11 月最后一个工作日到期;上期所规定,国产天然橡胶最迟在生产年份次年的最后一个交割月交割,过期转作现货。跨过 11 月注销节点的 9−1 组合,远月升水不受持仓成本约束(第 5 章的 2024 年橡胶案例)。反过来,近月对远月的升水在任何组合里都没有这个上限,现货越紧张,近月可以贵得越多。
沪胶与 20 号胶:同一种东西,两个报价口径
国内有两个天然橡胶期货:
| 合约 | 交易所 | 交割方式 | 报价口径 | 要点 |
|---|---|---|---|---|
| 天然橡胶 RU | 上期所 | 完税交割 | 含税 | 10 吨/手,合约月份 1、3–11 月,最后交易日为合约月 15 日 |
| 20 号胶 NR | 上期能源 | 保税交割,另有境外交割库 | 不含税 | 10 吨/手,交割单位 100 吨;2026 年 8 月首批境外仓单在泰国林查班港交付 |
RU 的价格含税,NR 的价格不含税;两者的交割品级也不同。所以两者的价差不能直接拿来比,要先把 NR 折算到含税、完税的口径,再考虑品级差异。NR 的境外交割库,让它的价格更直接地连着东南亚产地。
本章自测
4合约性格
把生产日历和需求季节放在一起,就能推出各合约月的季节性强弱。下图是价格强弱的示意。和其他页面一样,它表示的是同一周期位置下的季节性,不能单独决定盘面上哪个合约更贵。点击格子查看原因。
白糖的季节性比橡胶更清楚:国内产量集中在榨季,消费却全年分布,且夏季冷饮、饮料和中秋备货让 7–9 月的消费偏高。榨季结束后进入"纯销售期",库存一路下降到下一个榨季开榨,所以 9 月前后的合约常对应全年库存的低点。橡胶的季节性要弱得多:东南亚的低产季会在一季度到二季度初减少供给,但轮胎需求跟着宏观和汽车周期走,经常盖过季节因素。
本章自测
5跨期价差
价差统一定义为 。正套是买近卖远,押注 Δ 扩大;反套是卖近买远,押注 Δ 缩小。先看一组真实的数据:
真实数据:2024 年沪胶 9−1 价差 已核实
据瑞达期货《天然橡胶产业日报》,2024 年 9 月 3 日沪胶 9−1 价差为 −1330 元/吨,即 1 月合约比 9 月合约贵 1330 元;同年 5 月前后约为 −1100 元/吨(期货公司报告)。这一年胶价上涨,9−1 价差却没有转正。原因在交割规则,而不只在供需:国产天然橡胶最迟在生产年份次年的最后一个交割月交割,9 月合约可以用上一年生产的老胶交割,1 月合约只能用新胶。老胶仓单不能转到 1 月合约交割,买近月、存货、远月交割的套利做不成,所以 1 月对 9 月的升水可以长期高于持仓成本。持仓成本对价差的约束,以仓单仍然有效为前提。选择一个组合,查看它的逻辑和一条示意价差路径;勾选事件,看季节性逻辑被打破时路径会怎样偏离。
本章自测
6政策、天气与案例
进口政策:国内糖价的边界由政策划定
案例:2017 年食糖进口保障措施 已核实
2017 年,商务部对配额外进口食糖实施保障措施,在原有关税之上加征保障措施关税,为期 3 年并逐年递减:第一年 45%,第二年 40%,第三年 35%。配额外进口成本因此大幅抬高,国内糖价的上限随之上移。对白糖来说,进口政策本身就是供给曲线的一部分,政策调整会直接改变第 2 章计算器里的关税参数。出口国政策:印度
案例:2023 年印度酝酿限制食糖出口 已核实
印度是主要产糖国,此前已在 2022 年起对食糖出口实施总量限制。2023 年 8 月,因季风降雨不足、甘蔗减产,多家媒体援引印度政府消息人士称,印度计划从 2023/24 榨季起禁止糖厂出口,这将是七年来首次;随后的 9 月至 11 月间,ICE 原糖多次创下 12 年新高(Barchart)。主要出口国的政策,可以在一个季度内改变全球的可贸易供给,这类冲击在生长时滞模型里是看不到的。橡胶:一轮大周期与老龄胶园
案例:2009—2011 年的上涨周期 已核实
2009—2011 年是天然橡胶上一轮大幅上涨的周期。2011 年我国进口天然橡胶 210.1 万吨,进口平均价格为每吨 4464 美元,比上年上涨 46.6%(海关数据,前瞻网整理)。高价刺激了东南亚的扩种,而这些胶树要五到七年后才开割,高价时种下的胶树在之后很多年持续释放产量,这正是第 0 章模型里长时滞带来的长周期。反过来,长期低价会让胶园老化、更新放缓。一项 2024 年的研究指出,海南老龄残次胶园比例高达 25.23%,更新进度缓慢制约了产能提升(《中国热带农业》)。今天的胶园结构,是十年前价格的结果;而今天的价格,又在决定十年后的产能。
其他需要盯住的风险
- 天气:巴西中南部的干旱或霜冻、印度季风、东南亚的降雨,会改变甘蔗单产或割胶天数。
- 原油:通过乙醇影响糖醇比,通过合成橡胶影响天然橡胶的替代成本。
- 汇率:巴西雷亚尔贬值时,以美元计价的糖对巴西糖厂更有吸引力,出口意愿上升;人民币汇率改变进口成本。
- 需求端的工业周期:橡胶跟随重卡、汽车和轮胎出口;糖跟随饮料和食品工业,相对平稳。
本章自测
总结
生长时滞(甘蔗约 1 年,橡胶树 7–8 年)供给响应的快慢与集中期价格周期长短与季节性跨期价差
在这条主线之外,两种软商品各有一条"非农"的连接:白糖通过进口关税和乙醇连着政策与原油,橡胶通过轮胎和合成橡胶连着汽车与原油。分析它们时,先判断当前价格由哪一侧主导:是天气和生长周期,还是政策、能源和工业需求。
本页内容仅用于学习,不构成投资建议。标注「示意」的数据按规律构造,不代表真实行情;标注「已核实」的事件和数据见下方来源。
来源
- 广西 2024/25 榨季产糖 646.5 万吨:新华社,2025 年 7 月
- 全国产糖 1116 万吨及甘蔗糖、甜菜糖分项:行业报告转引中国糖业协会;云南榨季起止日:行业报告
- 2024 年食糖进口关税配额 194.5 万吨:商务部细则;2017 年保障措施关税:前瞻网
- 2023 年印度出口政策与糖价:财联社、Barchart
- 巴西中南部制糖比例:UNICA 数据报道
- 沪胶合约规则:上期所天然橡胶期货业务细则(2026 年 1 月 1 日起施行);20 号胶合约:上期能源标准合约、首次跨境交割报道(2026 年 8 月)
- 橡胶树定植到开割 7–8 年:中国热科院橡胶研究所转载新华社报道、国家林草局;海南橡胶林物候:《自然资源遥感》;海南老龄胶园 25.23%:《中国热带农业》2024
- 泰国、印尼产量占比与轮胎用胶占比:观研报告网;2011 年天然橡胶进口量价:前瞻网
- 沪胶 9−1 价差:瑞达期货《天然橡胶产业日报》2024-09-03;交割有效期:上期所天然橡胶期货业务细则第十八条